2026年10月22日更新:令和8年12月の給与から変わる所得の基準を反映しています。
この記事でわかること
- 扶養人数として数える人(年齢・所得の要件)と、加算する人
- 家族構成ごとの数え方の例
- 令和8年12月1日以後に支払う給与から、所得の基準が変わること
※この記事は2026年10月時点の情報です。取扱いは変わることがあるため、国税庁のサイトで確認してください。
扶養人数は「家族の人数」ではない
毎月の源泉所得税は、税額表の「扶養親族等の数」によって変わります。この記事では、これを扶養人数と呼びます。
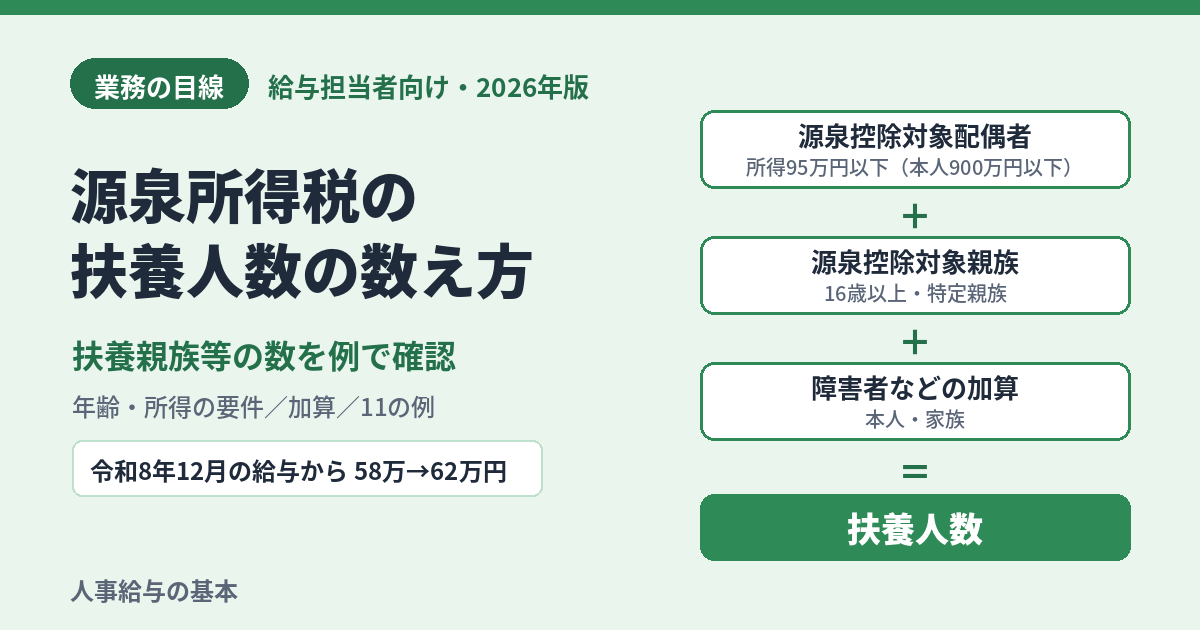
扶養人数は、社員の家族の人数ではありません。社員が出した「給与所得者の扶養控除等(異動)申告書」(以下「申告書」)に書かれた人を、決まりに沿って数えた人数です。
- 家族でも、年齢や所得の要件に当たらない人は数えません
- 本人や家族が障害者などに当たると、人数を加算します
そのため、家族の人数と扶養人数が合わないことはよくあります。
扶養人数がいつ時点で決まるか(どの給与から反映するか)は、こちらの記事で解説しています。
→ 源泉所得税の扶養人数はいつ時点で決まる?前月末でも支給日でもありません
数える人:源泉控除対象配偶者と源泉控除対象親族
扶養人数の基本は、源泉控除対象配偶者と源泉控除対象親族の合計です。どちらも、社員と生計を一にしていることが前提です。
| 区分 | 年齢 | 所得の要件(その年の見積額) | 数え方 |
|---|---|---|---|
| 源泉控除対象配偶者 | なし | 配偶者の所得が95万円以下。かつ、社員本人の所得が900万円以下 | 1人 |
| 源泉控除対象親族:控除対象扶養親族 | 16歳以上(令和8年分は平成23年1月1日以前に生まれた人) | 58万円以下 | 1人ずつ |
| 源泉控除対象親族:特定親族 | 19歳以上23歳未満(令和8年分は平成16年1月2日から平成20年1月1日までに生まれた人) | 58万円超100万円以下 | 1人ずつ |
※所得の要件は令和8年11月30日までに支払う給与の場合です。12月1日以後に支払う給与からは変わります(後の「令和8年12月の給与から所得の基準が変わる」を参照)。
※配偶者や親族が青色事業専従者などの場合は数えません。
※社員本人の所得(900万円以下)が関係するのは、配偶者を数えるときだけです。子や親などを数えるときは、社員本人の所得は関係ありません。
数えない人
- 16歳未満の子(障害者の場合は、次の「加算」で数えます)
- 所得が要件を超える人(特定親族は、所得が100万円を超えると数えません)
- 社員本人の所得が900万円を超えるときの配偶者
確認先:国税庁「令和8年分 源泉徴収税額表」(税額表の使い方)
加算する人:本人と家族の障害者など
基本の人数に、次の人数を加えます。
| 誰が | 何に当たるか | 加える人数 |
|---|---|---|
| 社員本人 | 障害者(特別障害者を含む)、寡婦、ひとり親、勤労学生 | 当たるものごとに1人 |
| 同一生計配偶者・扶養親族(16歳未満を含む) | 障害者(特別障害者を含む) | 1人 |
| 同一生計配偶者・扶養親族(16歳未満を含む) | 同居特別障害者 | 2人(障害者として1人、同居特別障害者として1人) |
- 同一生計配偶者は、社員と生計を一にする配偶者で、所得が58万円以下(12月1日以後に支払う給与からは62万円以下)の人です。社員本人の所得が900万円を超えて源泉控除対象配偶者として数えない場合でも、障害者であれば加算します
- 16歳未満の子は基本の人数には入りませんが、障害者であれば加算します
例で数える
配偶者を数える例(例1・2・8)は、社員本人の所得が900万円以下の場合です(900万円を超える場合は例3)。所得は、その年の見積額です。
| 例 | 家族 | 数え方 | 扶養人数 |
|---|---|---|---|
| 1 | 配偶者(所得なし)、子18歳(所得なし) | 配偶者1+子1 | 2人 |
| 2 | 配偶者(所得なし)、子10歳 | 配偶者1。子は16歳未満なので数えない | 1人 |
| 3 | 配偶者(所得なし)、子18歳(所得なし)。社員本人の所得が900万円超 | 子1。配偶者は数えない | 1人 |
| 4 | 子20歳(所得80万円) | 特定親族(100万円以下)なので1 | 1人 |
| 5 | 子20歳(所得110万円) | 特定親族でも100万円を超えるので数えない | 0人 |
| 6 | 社員本人が障害者、子17歳(所得なし) | 子1+本人の障害者1 | 2人 |
| 7 | 社員本人がひとり親、子17歳(所得なし)、子10歳(障害者) | 子17歳1+本人のひとり親1+子10歳の障害者1 | 3人 |
| 8 | 配偶者(所得なし・障害者)、子16歳(所得なし) | 配偶者1+子1+配偶者の障害者1 | 3人 |
| 9 | 子18歳(所得なし・同居特別障害者) | 子1+同居特別障害者2 | 3人 |
| 10 | 同居の母75歳(所得なし) | 控除対象扶養親族1。70歳以上・同居でも1人 | 1人 |
| 11 | 共働きの夫婦の子18歳(所得なし) | 夫か妻のどちらか一方の申告書に書いた社員だけが1。同じ子を夫婦の両方で数えることはできない | 書いた社員は1人(もう一方は0人) |
令和8年12月の給与から所得の基準が変わる
令和8年度の税制改正で、配偶者や扶養親族の所得の要件が58万円から62万円に引き上げられました。毎月の源泉所得税では、令和8年12月1日以後に支払う給与から新しい要件で数えます。
| 支払う給与 | 控除対象扶養親族などの所得の要件 | 使う税額表 |
|---|---|---|
| 令和8年11月30日までに支払う給与 | 58万円以下(新たに要件に当たる人は数えない) | 令和8年分 |
| 令和8年12月1日以後に支払う給与 | 62万円以下 | 令和8年分 |
| 令和9年1月1日以後に支払う給与 | 62万円以下 | 令和9年分 |
- 特定親族は、12月1日以後に支払う給与からは「62万円超100万円以下」で数えます
- 源泉控除対象配偶者の要件(95万円以下)は変わりません
国は、改正の初年は毎月の源泉徴収ではなく年末調整から対応する、としています(令和8年度税制改正の大綱)。そのため、12月より前の給与では新しい要件を使いません。
申告書の受け取り方
改正で新たに要件に当たる親族がいる社員には、そのことを書いた申告書を出してもらいます。
- 「異動月日及び事由」欄には「令和8年12月1日 改正」などと書きます
- 提出期限は、原則として、12月1日以後最初の給与の支払日の前日までです
扶養人数は、原則として申告書を出した日の状況で判定します(前の記事で解説した内容です)。今回は、12月1日に起きる変更を、起きる前に申告書に書いて出すことが、例外として認められています。そのため、11月に受け取った場合でも、11月までの給与には反映せず、12月1日以後に支払う給与から数えます。
例:母(70歳・所得60万円・同居)がいる社員。11月までの給与では数えず、申告書を受け取っていれば、12月1日以後に支払う給与から1人として数えます。
確認先:国税庁「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」(Q1-1・Q1-2・Q2-1)/財務省「令和8年度税制改正の大綱」/国税庁「令和8年分 年末調整のしかた」(変わった点)
担当者が確認すること
- 申告書のどの欄に書かれているか:源泉控除対象配偶者、源泉控除対象親族(特定親族はこの欄でチェック)、障害者・寡婦・ひとり親・勤労学生の欄を確認します。16歳未満の子は、住民税に関する欄に書かれます。障害者でなければ扶養人数には数えません
- 年齢は生年月日で確認する:16歳以上か、19歳以上23歳未満かは、税額表に載っている生年月日の範囲で判定します
- 所得は見積額で確認する:その年の所得の見積額が要件に当たるかを確認します
- 加算を忘れない:本人の障害者・寡婦・ひとり親・勤労学生、家族の障害者・同居特別障害者の記載を確認します
- 12月の給与で切り替える:令和8年12月1日以後に支払う給与から、所得の要件を62万円に切り替えます
実務の現場から(筆者)
子どもが生まれても、扶養人数はすぐには増えない
「子どもが生まれたので、税金が安くなりますよね」と言われることがあります。以前の制度の名残で、子どもが生まれると税額が下がると思っている人がまだいます。毎月の源泉所得税では、16歳未満の子は扶養人数に数えません(障害者の場合の加算は別)。子どもが生まれても、すぐに扶養人数は増えないことを説明しましょう。
12月の切り替えは「11月の給与計算の後に受け取る」と決めると楽
12月1日以後に支払う給与から、所得の要件が変わります。年末調整の書類と一緒に11月に申告書を受け取ると、12月の給与でもう一度確認が必要になります。申告書は11月の給与計算が終わってから受け取る、と社内でルールを決めておくと、確認が一度で済み楽になります。
まとめ
- 扶養人数は、源泉控除対象配偶者と源泉控除対象親族(16歳以上の控除対象扶養親族、19〜22歳の特定親族)の合計に、本人や家族の障害者などの加算を加えた人数です
- 16歳未満の子、所得が要件を超える人、社員本人の所得が900万円を超えるときの配偶者は数えません(障害者の加算は別)
- 令和8年12月1日以後に支払う給与から、所得の要件が58万円から62万円に変わります。11月に申告書を受け取っても、反映は12月1日以後に支払う給与からです
確認先(公的機関)
- 国税庁「令和8年分 源泉徴収税額表」(税額表の使い方)
- 国税庁「令和9年分 源泉徴収税額表」(税額表の使い方)
- 国税庁「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」
- 財務省「令和8年度税制改正の大綱」
個別の事案の判断は、所轄の税務署、または税理士にご確認ください。