この記事でわかること
- 配偶者控除等申告書を、上から順に埋める方法
- 配偶者の年収120万円・150万円のときの記入例
- よくある間違いと、年収が見込みと違ったときの対応
※この記事は2026年10月時点の情報です(令和8年分の用紙)。税金のしくみは変わることがあるため、国税庁のサイトで確認してください。
配偶者控除等申告書とは
配偶者がいる人が、年末調整で「配偶者控除」または「配偶者特別控除」を受けるために、会社に出す書類です。
令和8年分の用紙は、次の4つが1枚になっています。この記事では、上の2つを説明します。
- 基礎控除申告書(あなた自身の所得を書く欄)
- 配偶者控除等申告書(配偶者の所得を書く欄)
- 特定親族特別控除申告書(19歳〜22歳の子の欄)
- 所得金額調整控除申告書
控除を受けられる人
- あなたの所得が1,000万円以下(給料だけなら年収約1,195万円以下。所得金額調整控除を受ける人は約1,210万円以下)
- 配偶者の所得が133万円以下(給料だけなら年収207万円以下)
- 配偶者と生計を一にしている(同じお財布で暮らしている)
- 夫婦の両方が、お互いを配偶者として控除を受けることはできません
※内縁関係の人や、家族の事業の専従者として給与を受けている配偶者は対象外です。
確認先:国税庁 No.1191 配偶者控除/国税庁 No.1195 配偶者特別控除
書く前に:「年収」と「所得」は違います
申告書に書くのは「所得」です。給料だけの人は、年収から給与所得控除を引いた額が所得になります。
| 年収(給料だけの場合) | 所得の出し方(令和8年分) |
|---|---|
| 74万1,000円以上 219万1,000円未満 | 年収 − 74万円 |
| 360万円超 660万円以下 | 年収 × 0.8 − 44万円 |
| 850万円超 | 年収 − 195万円 |
※ほかの年収の区分は、国税庁 No.1410 で確認してください。
「年収」に入れるもの・入れないもの
- 1月〜12月に支給日が来る給料・賞与の合計です。12月分の給料を翌年1月に支給する会社なら、それは翌年分になります
- 税金のかからない通勤手当は入れません
- 年金など給料以外の収入がある場合は、申告書の「給与所得以外の所得」の欄に書きます
確認先:国税庁 No.1410 給与所得控除/国税庁「令和8年分 年末調整Q&A」(問2)
書き方の手順
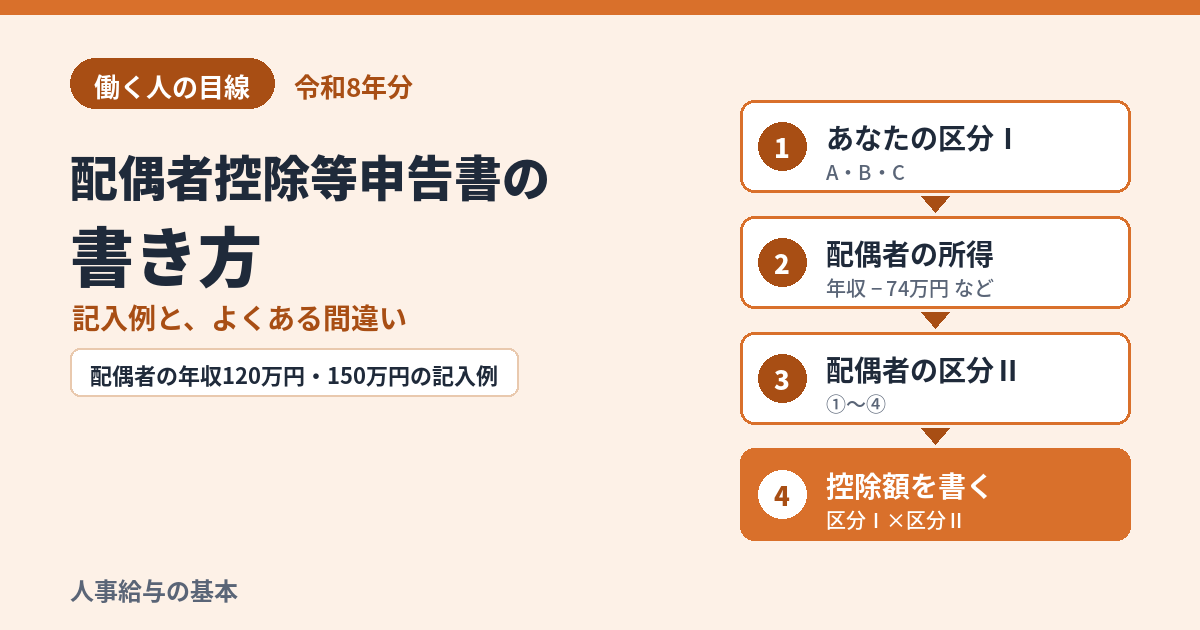
手順1:あなたの区分Ⅰを決める(基礎控除申告書の欄)
まず、あなた自身の今年の所得の見積額を書き、区分Ⅰを決めます。
| あなたの所得 | 年収の目安(給料だけ) | 区分Ⅰ |
|---|---|---|
| 900万円以下 | 約1,095万円以下 | A |
| 900万円超 950万円以下 | 約1,095万円〜1,145万円 | B |
| 950万円超 1,000万円以下 | 約1,145万円〜1,195万円 | C |
| 1,000万円超 | 約1,195万円超 | 配偶者控除・配偶者特別控除は受けられない |
※あなたの年収が850万円を超え、23歳未満の子などがいて「所得金額調整控除」を受ける人は、年収の目安がそれぞれ15万円高くなります(約1,110万円・1,160万円・1,210万円)。
手順2:配偶者の情報を書く
配偶者の氏名・生年月日などを書きます。個人番号(マイナンバー)は、会社によって書かなくてよい場合があるので、会社の案内を確認してください。配偶者と住所が違う場合は、配偶者の住所も書きます。
手順3:配偶者の所得の見積額を計算する
配偶者の今年の年収の見込みから、所得を計算して書きます(計算は「書く前に」の表のとおり)。
手順4:配偶者の区分Ⅱを決める
| 区分Ⅱ | 配偶者の所得 | 年収の目安(給料だけ) |
|---|---|---|
| ① | 62万円以下で、70歳以上(昭和32年1月1日以前に生まれた人) | 136万円以下 |
| ② | 62万円以下で、70歳未満 | 136万円以下 |
| ③ | 62万円超 95万円以下 | 136万円超 169万円以下 |
| ④ | 95万円超 133万円以下 | 169万円超 207万円以下 |
手順5:控除額を書く
区分Ⅰと区分Ⅱが交わるところの金額を、用紙の「控除額の計算」の表で探します。
- ①・②の人 →「配偶者控除の額」の欄に書きます
- ③・④の人 →「配偶者特別控除の額」の欄に書きます
区分Ⅰが「A」の人の控除額は、次のとおりです。
| 区分Ⅱ | 配偶者の所得 | 控除額(区分Ⅰが A) |
|---|---|---|
| ① | 62万円以下・70歳以上 | 48万円 |
| ② | 62万円以下・70歳未満 | 38万円 |
| ③ | 62万円超 95万円以下 | 38万円 |
| ④ | 95万円超 100万円以下 | 36万円 |
| ④ | 100万円超 105万円以下 | 31万円 |
| ④ | 105万円超 110万円以下 | 26万円 |
| ④ | 110万円超 115万円以下 | 21万円 |
| ④ | 115万円超 120万円以下 | 16万円 |
| ④ | 120万円超 125万円以下 | 11万円 |
| ④ | 125万円超 130万円以下 | 6万円 |
| ④ | 130万円超 133万円以下 | 3万円 |
※区分Ⅰが B・C の人は、控除額が少なくなります。用紙の表で確認してください。
確認先:国税庁「令和8年分 基礎控除申告書 兼 配偶者控除等申告書…」の記載例/国税庁 No.1195 配偶者特別控除
記入例
あなた:会社員、年収500万円(給料だけ)。所得は 500万円 × 0.8 − 44万円 = 356万円 → 区分Ⅰは A
例1:配偶者がパートで年収120万円(40歳)
| 欄 | 書く内容 |
|---|---|
| 配偶者の所得 | 120万円 − 74万円 = 46万円 |
| 区分Ⅱ | ②(62万円以下・70歳未満) |
| 控除額 | 「配偶者控除の額」に 38万円 |
例2:配偶者がパートで年収150万円(40歳)
| 欄 | 書く内容 |
|---|---|
| 配偶者の所得 | 150万円 − 74万円 = 76万円 |
| 区分Ⅱ | ③(62万円超 95万円以下) |
| 控除額 | 「配偶者特別控除の額」に 38万円 |
例2のように、配偶者の年収が136万円を超えても、169万円までは控除額が変わりません。
配偶者の年収ごとの手取りの違いは、こちらで具体例を使って解説しています。
→ 妻の年収はいくらまで扶養?【2026年】共働き・夫の年収500万円の例
よくある間違い
- 年収をそのまま書いてしまう:書くのは所得です。給料だけなら、年収から給与所得控除を引きます
- 去年の金額の感覚で書く:令和8年分は区切りが変わりました(配偶者控除は所得62万円以下)。去年の用紙を写さず、今年の用紙で書きます
- 夫婦の両方で申告する:共働きで、どちらも年収が207万円以下の場合でも、お互いを配偶者として控除を受けることはできません
- 区分Ⅰを書き忘れる:配偶者の欄だけでは控除額が決まりません。あなたの所得から区分Ⅰを決めます
- 年金がある配偶者の所得を、給料と同じように計算する:年金は給料とは計算のしかたが違います。「給与所得以外の所得」の欄に書きます
配偶者の年収が見込みと違ったら
申告書には、今年の年収の「見込み」を書きます。12月に賞与が出た、シフトが増えたなどで、見込みと実際が違ってしまうことがあります。
- 違いがわかったら、まず会社の担当者に伝えてください
- 年末調整の後でも、翌年1月に源泉徴収票が渡されるまでは、会社で計算し直せることがあります
- 間に合わなかった場合は、自分で確定申告をします
確認先:国税庁「令和8年分 年末調整Q&A」(問10・問12)
実務の現場から(筆者)
年金なども忘れずに
あなたの収入は、給料だけとは限りません。
年金などがある方は、忘れずに書きましょう。
配偶者の所得は、毎年変わっています
去年と同じだと思わずに、今年の所得をしっかり確認しましょう。
間違えると、後から指摘を受けます
申告を間違えて控除を受けてしまうと、後から税務署の指摘を受けて、まとめて払うことになるので注意してください。
まとめ
- 配偶者控除等申告書は、あなたの区分Ⅰ → 配偶者の所得 → 区分Ⅱ → 控除額の順に書きます
- 書くのは「年収」ではなく「所得」です。給料だけの配偶者は、年収219万円未満なら年収から74万円を引きます
- 配偶者の年収が見込みと違ったら、まず会社の担当者に伝えましょう
確認先(公的機関)
個別の事案の判断は、勤務先の担当者、所轄の税務署、または税理士にご確認ください。