年末調整の申告書に、配偶者や扶養している家族の「所得の見積額」を書く欄があります。でも、「所得」と「収入」はどう違うのか、年金や副業がある家族はどう書けばいいのか、迷う人は多いと思います。この記事では、そもそも所得とは何かと、家族の所得の見積額の出し方を、収入ごとに説明します。
この記事でわかること
- 所得とは何か、収入との違い
- 申告書に書く「所得の見積額」とは何か
- 給料・年金・副業・退職金など、収入ごとの所得の出し方と、所得の見積額に入らないもの
※2026年10月時点の情報です。金額は令和8年分(2026年1月〜12月)のものです。
結論:所得は、収入から必要な経費などを引いた金額
ポイント
- 所得は、収入から必要な経費や、決められた控除を引いた金額。「年収」と同じではない
- 申告書に書く「所得の見積額」は、家族の1年間(1月〜12月)の所得の合計の見込み
- 非課税の収入や、確定申告しないことを選んだ一部の投資の利益は入らない。一方、確定申告が要らない少額の副業や、退職金の所得は入る
収入と所得の違い
収入は、受け取ったお金の合計です。給料なら、税金や社会保険料が引かれる前の額面の合計(いわゆる年収)です。
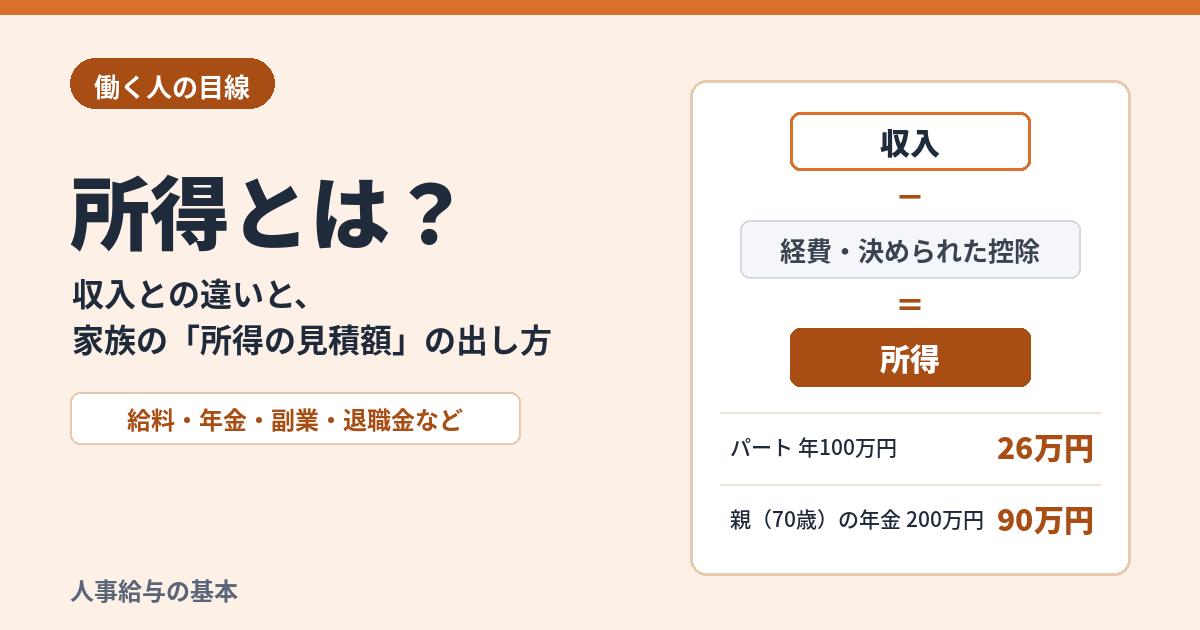
所得は、その収入から、収入を得るためにかかった経費などを引いた金額です。
収入 -(必要な経費、または決められた控除)= 所得
給料や年金のように経費が分かりにくい収入は、経費のかわりに、法律で決められた控除(給与所得控除・公的年金等控除)を引きます。
「給与所得控除」は、収入から所得を出すときに引くものです。基礎控除や配偶者控除などの「所得控除」は、所得から税金を計算するときに引くもので、別のものです。申告書に書く所得の見積額は、給与所得控除などを引いたあと、基礎控除などを引く前の金額です。
申告書に書く「所得の見積額」とは
年末調整の申告書に書く「所得の見積額」は、家族のその年(1月〜12月)の所得の合計の見込みです。税金の言葉では「合計所得金額」といいます。
家族に給料と年金など、収入が2種類以上あるときは、それぞれの所得を出してから合計します。給料と年金の両方がある場合は、給料の所得から最大10万円が引かれます(所得金額調整控除)。
会社は、この見積額で、配偶者控除や扶養控除などを受けられるかを判断します。
家族によくある収入ごとの、所得の出し方
給料・パート・アルバイト年金副業・フリーランス不動産の貸付け株・投資信託退職金保険の満期金・一時金
給料・パート・アルバイト(給与所得)
計算のしかた:給与の収入 - 給与所得控除
令和8年分の給与所得控除は、次のとおりです。
| 給与の収入 | 給与所得控除 |
|---|---|
| 220万円まで | 74万円 |
| 220万円超 360万円まで | 収入×30%+8万円 |
| 360万円超 660万円まで | 収入×20%+44万円 |
| 660万円超 850万円まで | 収入×10%+110万円 |
| 850万円超 | 195万円 |
例:パートの収入が年100万円 → 100万円 - 74万円 = 26万円
※給与の収入は、1月〜12月に支払われる給料・賞与の合計です。非課税の通勤手当は入れません。
※収入660万円以下の人は、実際には国税庁の表で求めるため、数千円ずれることがあります。
年金(公的年金等)
計算のしかた:年金の収入 - 公的年金等控除
国民年金・厚生年金などの老齢年金や、会社の企業年金などが当たります。公的年金等控除は、年齢で違います。年金の収入が多くない場合の目安は、次のとおりです。
| 年齢(その年の12月31日時点) | 年金の収入 | 所得 |
|---|---|---|
| 65歳以上 | 110万円以下 | 0円 |
| 65歳以上 | 110万円超 330万円未満 | 収入-110万円 |
| 65歳未満 | 60万円以下 | 0円 |
| 65歳未満 | 60万円超 130万円未満 | 収入-60万円 |
例:70歳の親の年金が年200万円 → 200万円 - 110万円 = 90万円
※年金の収入がこれより多い場合や、年金以外の所得が1,000万円を超える場合は、計算が変わります。
※遺族年金・障害年金は非課税なので、入れません(下の「入らないもの」を参照)。
※給料もある場合は、給料の所得から最大10万円が引かれます(上の「申告書に書く『所得の見積額』とは」の所得金額調整控除を参照)。
副業・フリーランス(事業所得・雑所得)
計算のしかた:売上 - 必要な経費
例:副業の売上が年30万円、経費が10万円 → 30万円 - 10万円 = 20万円
※青色申告をしている場合は、さらに青色申告特別控除(最高65万円)を引きます。
会社員の副業で、所得が20万円以下なら確定申告が要らない、という決まりがあります。これは「確定申告をしなくてよい」という決まりで、所得がなくなるわけではありません。所得の見積額には入れます。
不動産の貸付け(不動産所得)
計算のしかた:家賃などの収入 - 必要な経費
例:家賃収入が年120万円、経費が50万円 → 120万円 - 50万円 = 70万円
※青色申告をしている場合は、さらに青色申告特別控除(最高65万円)を引きます。
株・投資信託の売却益や配当
確定申告をするかどうかで、所得の見積額に入るかどうかが変わります。
- 源泉徴収ありの特定口座で、確定申告しない → 入らない
- 上場株式の配当などで、確定申告しない → 入らない
- 確定申告をする → 入る(売却益や配当の金額)
- NISAの口座の利益 → 非課税なので入らない
家族が確定申告をするかどうかは、本人に確認してください。
退職金(退職所得)
計算のしかた:(退職金 - 退職所得控除)× 1/2
退職所得控除は、勤めた年数で決まります(20年以下なら1年につき40万円〈最低80万円〉、20年を超える部分は1年につき70万円)。
例:勤続20年で退職金1,000万円 → 退職所得控除は800万円 →(1,000万円 - 800万円)× 1/2 = 100万円
退職金は、会社に「退職所得の受給に関する申告書」を出していれば、確定申告は原則要りません。それでも、所得の見積額には入れます。
※役員や、勤めた年数が5年以下の人などは、1/2にならない部分があります。
保険の満期金・一時金(一時所得)
計算のしかた:受け取った額 - 払った保険料 - 特別控除(最高50万円)
所得の見積額に入れるのは、この金額の1/2です。
例:満期金400万円、払った保険料300万円 → 400万円 - 300万円 - 50万円 = 50万円 → 所得の見積額に入れるのは 25万円
それぞれの所得の詳しい計算は:所得の種類は10種類|それぞれの計算のしかたと身近な例(給与・事業・雑・一時・退職など)
「所得の見積額」に入らないもの
| 入らないもの | 主な例 |
|---|---|
| 非課税の収入 | 遺族年金、障害年金、失業給付(雇用保険の基本手当など) |
| 確定申告しないことを選んだ投資の利益 | 源泉徴収ありの特定口座の売却益、上場株式の配当など |
| 非課税の口座の利益 | NISAの口座の売却益・配当 |
| 預貯金の利子 | 銀行の預金の利子など(税金が引かれて終わるもの) |
(補足)前の年からの損失を繰り越している場合
家族が事業の赤字や株の損失を、確定申告で翌年に繰り越していることがあります。所得の見積額(合計所得金額)は、この繰り越した損失を引く前の金額です。
よくある質問
Q. 12月の給料や、年金の額がまだ分かりません。
A. 見込みで書きます。申告書の欄が「見積額」となっているのは、そのためです。
Q. 見積額と、実際の所得がずれたらどうなりますか?
A. 会社に伝えてください。年末調整のあとでも、計算し直せることがあります。間に合わない場合は、確定申告で直します。
Q. 家族の収入がどの所得に当たるか分かりません。
A. 家族が確定申告をしている場合は、確定申告書の控えで所得の金額を確認できます。分からないときは、税務署に相談できます。
まとめ
- 所得は、収入から必要な経費や、決められた控除(給与所得控除・公的年金等控除)を引いた金額
- 申告書に書く「所得の見積額」は、家族の1年間の所得の合計の見込み(合計所得金額)
- 給料は「収入-給与所得控除」、年金は「収入-公的年金等控除」、副業や家賃は「収入-経費」で出す
- 確定申告が要らない少額の副業や、退職金の所得も入る。非課税の収入や、確定申告しないことを選んだ投資の利益などは入らない
確認先の公的機関
- 国税庁 用語集「合計所得金額」
- 国税庁 タックスアンサー No.1410「給与所得控除」
- 国税庁「暮らしの税情報(令和8年度版)高齢者と税(年金と税)」
- 国税庁 タックスアンサー No.1420「退職金を受け取ったとき(退職所得)」
- 国税庁 タックスアンサー No.1490「一時所得」
- 国税庁 タックスアンサー No.1331「上場株式等の配当等に係る申告分離課税制度」
- 国税庁「令和8年分 年末調整Q&A」
この記事は一般的なしくみの説明です。ご家族の所得の計算については、勤務先の給与担当、または税務署にご確認ください。