この記事でわかること
- 年末調整の計算の8つの手順と、それぞれで使う書類
- 端数の処理(給与所得の表、1,000円未満・100円未満の切捨て)
- 令和8年分の計算例
※この記事は令和8年分(2026年)の例で書いています。控除額や税率は毎年変わることがあるため、毎年見直します。
年末調整の全体の流れは【年末調整の基本】年末調整とは?全体の流れと1年のスケジュール、計算に使う申告書は【年末調整の基本】年末調整の申告書は何を集める?4種類の申告書と、控除ごとの対応表で解説しています。
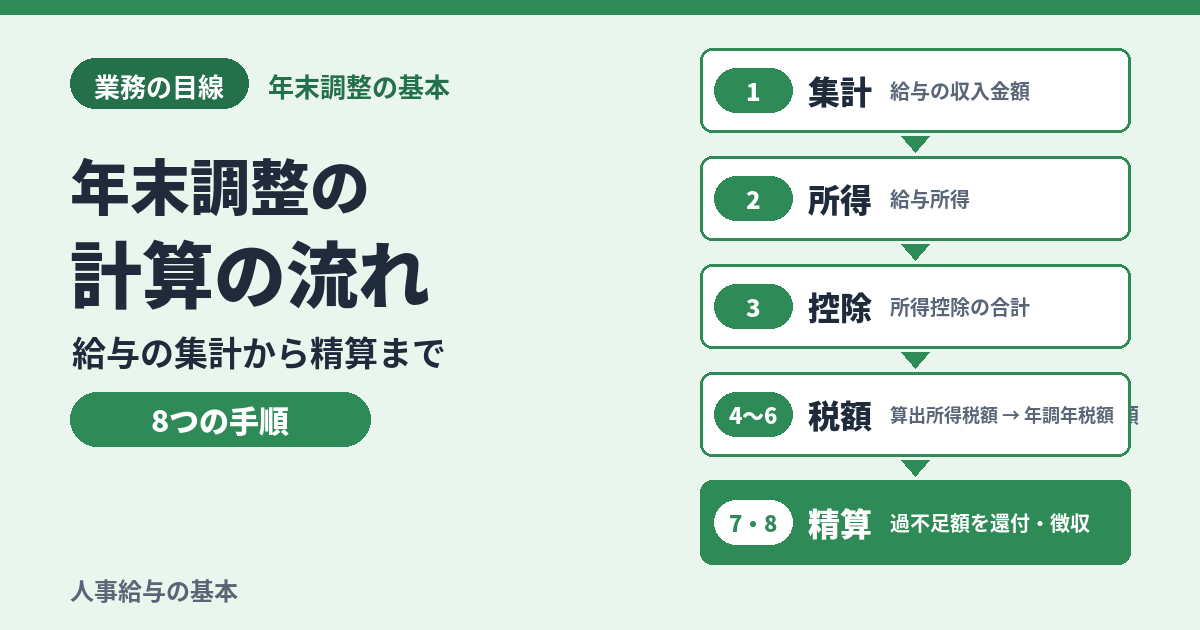
計算の流れ(8つの手順)
年末調整の計算は、次の順に進みます。( )の印は、その金額を拾う書類です(扶・基・保・住・給・前。Y-G2の対応表と同じ)。
11年間の給与の収入金額を集計する給前
その年中に支給日が来た(支払が確定した)給与・賞与のうち、課税対象の支給額を合計します(未払のものも含めます)。非課税の支給額(非課税限度額までの通勤手当など)は含めません。社会保険料はここでは差し引きません(手順3で、社会保険料控除として差し引くため)。年の途中で就職した人は、前の勤務先の給与も合計します。
2給与所得を求める
給与等の収入金額 − 給与所得控除 = 給与所得。
給与所得控除は、給与所得者の必要経費にあたる控除です。給与等の収入金額が660万円未満のときは、国税庁の表(年末調整等のための給与所得控除後の給与等の金額の表)で求めます(4,000円刻み)。該当する人は、所得金額調整控除も差し引きます基。
3所得控除を集計する扶基保給前
基礎控除、配偶者控除、配偶者特別控除、特定親族特別控除、扶養控除、障害者控除、ひとり親控除、寡婦控除、勤労学生控除、社会保険料控除、小規模企業共済等掛金控除、生命保険料控除、地震保険料控除を合計します。
4算出所得税額を求める
給与所得 − 所得控除の合計 = 課税給与所得金額(1,000円未満切捨て)。
これを、年末調整のための算出所得税額の速算表に当てはめます。
5住宅ローン控除を差し引く住
住宅借入金等特別控除がある人は、算出所得税額から差し引き、年調所得税額を求めます。年末調整で差し引く税額控除は、住宅借入金等特別控除です。配当控除や政党等寄附金特別控除などを受けるには、本人の確定申告が必要です。
6復興特別所得税を加える
年調所得税額 × 102.1% = 年調年税額(100円未満切捨て)。
7過不足額を求める給前
源泉徴収済みの税額の1年間の合計 − 年調年税額 = 過不足額。
8精算する
過不足額がプラスなら還付(過納額)、マイナスなら追加で徴収(不足額)します。原則として、その年の最後に支払う給与で精算します。
復興特別所得税と防衛特別所得税
復興特別所得税は、2013年分から所得税額の2.1%が課されています。2027年分(令和9年分)からは、復興特別所得税1.1%と新しくできる防衛特別所得税1%に組み替えられ(合計は2.1%のまま)、復興特別所得税の期間は2037年分までから2047年分までに延長されます。令和9年分以後の年末調整も、年調所得税額×102.1%で計算します。
確認先:国税庁「令和8年分 年末調整のしかた(手順などの説明)」/国税庁「令和8年分 電子計算機等による年末調整」/国税庁「令和8年分 年末調整のしかた」/国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし」
計算例(令和8年分)
前提はシンプルにしています。
| 前提 | 金額など |
|---|---|
| 給与・賞与の収入金額給 | 500万円(1年を通じて勤務、前職なし) |
| 家族 | 独身・扶養親族なし |
| 社会保険料(給与から天引き)給 | 72万円 |
| 生命保険料(新契約の一般の生命保険料、年10万円)保 | 控除額4万円 |
| 住宅ローン控除 | なし |
| 源泉徴収済みの税額の合計給 | 10万円(説明のための仮の額) |
| 手順 | 計算 | 金額 |
|---|---|---|
| 2. 給与所得 | 500万円は表の4,000円刻みの区分の最低額と同じ。500万円 × 80% − 44万円 | 356万円 |
| 3. 所得控除の合計 | 基礎控除104万円(合計所得489万円以下)+社会保険料控除72万円+生命保険料控除4万円 | 180万円 |
| 4. 課税給与所得金額 | 356万円 − 180万円(1,000円未満の端数なし) | 176万円 |
| 4. 算出所得税額 | 176万円 × 5%(195万円以下) | 88,000円 |
| 5. 年調所得税額 | 住宅ローン控除なし | 88,000円 |
| 6. 年調年税額 | 88,000円 × 102.1% = 89,848円 → 100円未満切捨て | 89,800円 |
| 7. 過不足額 | 10万円 − 89,800円 | 10,200円(過納額) |
| 8. 精算 | 本年最後の給与で還付 | 10,200円を還付 |
- 基礎控除は、令和8年分・9年分は合計所得金額に応じて加算があり、489万円以下は104万円です
- 源泉徴収済みの税額は、毎月の給与と賞与の天引き額の合計です。令和8年分は、毎月の源泉徴収が改正前の税額表のままのため、改正後の控除額との差は12月の年末調整で精算されます
令和8年分の改正点は、令和8年分 年末調整の改正点と実務対応|給与担当者がやること【チェックリスト付き】で解説しています。
確認先:国税庁 No.1410「給与所得控除」/国税庁 No.1199「基礎控除」/国税庁 No.1140「生命保険料控除」/国税庁「令和8年分 電子計算機等による年末調整」(速算表・端数処理)
まとめ
- 年末調整の計算は、給与の集計 → 給与所得 → 所得控除 → 算出所得税額 → 住宅ローン控除 → 復興特別所得税 → 過不足額 → 精算の8つの手順で進みます
- それぞれの金額は、申告書(扶・基・保・住)と、会社の記録(給)、前職の源泉徴収票(前)から拾います
- 端数は、給与所得の表(660万円未満は4,000円刻み)、課税給与所得金額(1,000円未満切捨て)、年調年税額(100円未満切捨て)で処理します
確認先(公的機関)
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁「令和8年分 年末調整のしかた(手順などの説明)」
- 国税庁「令和8年分 電子計算機等による年末調整」
- 国税庁 No.1410「給与所得控除」
- 国税庁 No.1199「基礎控除」
- 国税庁 No.1140「生命保険料控除」
- 国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし」
個別の事案の判断は、所轄の税務署にご確認ください。
「【年末調整の基本】年末調整の計算の流れ|給与の集計から精算まで8つの手順」への2件のフィードバック
コメントは受け付けていません。