この記事でわかること
- 令和8年分の年末調整で変わる4つの点と、担当者が確認すること
- 11月までの給与・12月の給与・年末調整で、それぞれ何をするか
- 申告書を出し直してもらう社員の見つけ方と、10月〜翌1月の作業スケジュール
※この記事は2026年10月時点の情報です。取扱いは変わることがあるため、国税庁のサイトで確認してください。
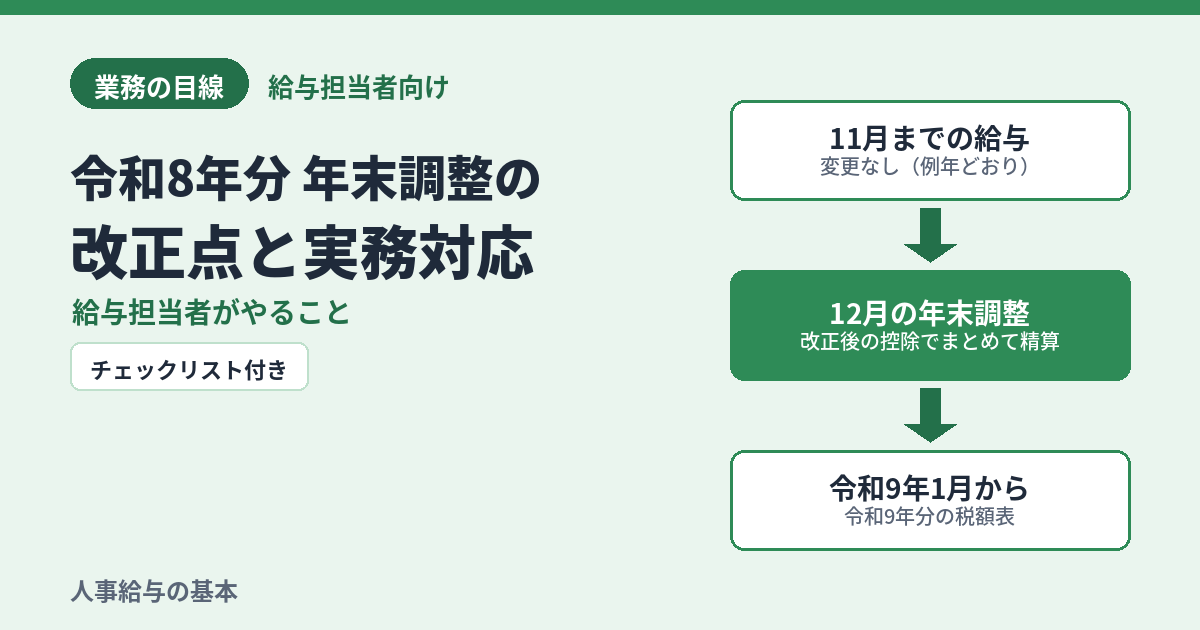
結論:11月までは変更なし、12月の年末調整でまとめて精算する
令和8年度の税制改正で、基礎控除・給与所得控除・扶養親族等の所得要件などが変わりました。改正は令和8年12月1日に施行され、令和8年分の所得税から適用されます。
ただし、国は「改正の初年は、毎月の源泉徴収では対応せず、年末調整から対応する」としています。そのため、担当者の作業は時期によって次のように分かれます。
| 時期 | 何が変わるか | 担当者の作業 |
|---|---|---|
| 令和8年11月30日までに支払う給与 | 変更なし | 例年どおり計算する。改正で新たに要件に当たる家族は、扶養人数に数えない |
| 令和8年12月1日以後に支払う給与 | 扶養親族等の所得要件が58万円から62万円に(税額表は令和8年分のまま) | 申告書を出し直した社員の扶養人数を見直す |
| 令和8年分の年末調整 | 基礎控除・給与所得控除・所得要件・生命保険料控除の特例が、すべて改正後で計算される | 改正後の控除と表で年税額を計算し、差額を精算する |
| 令和9年1月1日以後に支払う給与 | 令和9年分の源泉徴収税額表を使う。防衛特別所得税が始まる | 税額表を切り替える |
11月までに最後の給与を支払った人は、改正の対象外
令和8年11月30日以前に最後の給与を支払った人(11月までに退職した人など)の年末調整では、改正後の控除は適用されません。改正後の控除を受けるには、本人の確定申告が必要です。
確認先:国税庁「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」(Q1-1・Q1-3)/財務省「令和8年度税制改正の大綱」
変わる点① 基礎控除の引上げ
社員本人の合計所得金額に応じた基礎控除の額が変わります。
| 社員本人の合計所得金額 | 令和8年分 | 令和7年分(参考) |
|---|---|---|
| 132万円以下 | 104万円 | 95万円 |
| 132万円超 336万円以下 | 104万円 | 88万円 |
| 336万円超 489万円以下 | 104万円 | 68万円 |
| 489万円超 655万円以下 | 67万円 | 63万円 |
| 655万円超 2,350万円以下 | 62万円 | 58万円 |
| 2,350万円超 | 変更なし | — |
- 104万円・67万円は令和8年分・令和9年分の特例を含んだ額です。令和10年分以後は額が変わります(合計所得金額132万円以下は99万円)
担当者が確認すること
- 基礎控除申告書が令和8年分の様式で、改正後の区分と控除額で書かれているか(前年の控除額のまま書かれていないか)
- 年末調整では、提出された基礎控除申告書に基づいて改正後の基礎控除を差し引く
変わる点② 給与所得控除の最低保障額の引上げ
給与所得控除の最低保障額が、65万円から74万円に引き上げられました(令和8年分・令和9年分)。
- 給与の収入金額が69万1,000円以上220万円未満の場合は、給与所得の金額を特別に定められた金額とする特例があります
- 年末調整では、改正後の「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」を使います。国税庁のこの表は上の特例を加味した表になっているため、表を使えば特例が反映されます
担当者が確認すること
- 給与システムや計算表が、令和8年分(改正後)の表になっているか。
- 配偶者や扶養親族の所得の見積額も、改正後の給与所得控除で計算されているか(次の③にかかわります)
変わる点③ 扶養親族等の所得要件の引上げ
扶養親族などに当たるかを判定する所得の要件が引き上げられました。
| 区分 | 令和8年分(給与収入だけの場合) | 改正前(給与収入だけの場合) |
|---|---|---|
| 扶養親族・同一生計配偶者・ひとり親の生計を一にする子 | 所得62万円以下(136万円以下) | 所得58万円以下(123万円以下) |
| 特定親族(19歳以上23歳未満) | 所得62万円超123万円以下(136万円超197万円以下) | 所得58万円超123万円以下(123万円超188万円以下) |
| 配偶者特別控除の対象となる配偶者 | 所得62万円超133万円以下(136万円超207万円以下) | 所得58万円超133万円以下(123万円超201万5,999円以下) |
| 勤労学生(社員本人) | 所得89万円以下(163万円以下) | 所得85万円以下(150万円以下) |
担当者が確認すること
- 配偶者控除等申告書・特定親族特別控除申告書の控除額が、改正後の給与所得控除で計算した所得の額で書かれているか
- 改正で新たに要件に当たる家族がいる社員から、扶養控除等(異動)申告書を受け取ったか(次の「申告書を出し直してもらう社員の見つけ方」で解説します)
変わる点④ 生命保険料控除の特例(23歳未満の扶養親族がいる場合)
23歳未満の扶養親族がいる社員は、令和8年分・令和9年分の一般生命保険料控除(新契約の分)の計算が変わり、上限が4万円から6万円になります。
| 年間の新生命保険料 | 控除額(特例) |
|---|---|
| 3万円以下 | 支払った保険料の全額 |
| 3万円超 6万円以下 | 支払った保険料×1/2+1万5,000円 |
| 6万円超 12万円以下 | 支払った保険料×1/4+3万円 |
| 12万円超 | 一律6万円 |
- 旧契約と新契約の両方を支払っている場合も、一般生命保険料控除の上限は6万円です(改正前は4万円)
- 一般・介護医療・個人年金の合計の上限(12万円)は変わりません
担当者が確認すること
- 保険料控除申告書が令和8年分の様式で、「年齢23歳未満の扶養親族の有無」欄にチェックがあり、「有」の場合は扶養親族の氏名・生年月日・所得の見積額・続柄などの欄が書かれているか。23歳未満の扶養親族が2人以上いる場合は、1人を書けば足ります
- 対象は、社員と生計を一にする平成16年1月2日以後に生まれた親族(配偶者を除く)で、所得の見積額が62万円以下(給与だけなら収入136万円以下)の人です。所得が62万円を超える19〜22歳の子(特定親族)は対象になりません
- 16歳未満の子も「23歳未満の扶養親族」に含まれます。扶養控除等(異動)申告書では、16歳未満の子は「住民税に関する事項」の欄に書かれているので、そこも見て突き合わせます
- 共働きの夫婦は、夫婦の両方が特例を受けられます。扶養控除のように、どちらか一方を選ぶ必要はありません
確認先:国税庁「令和8年分 給与所得者の保険料控除申告書」/国税庁 タックスアンサー No.1140 生命保険料控除/国税庁「令和8年分 年末調整Q&A」(問7・問11の注)/国税庁 措置法通達41の15の5関係
申告書を出し直してもらう社員の見つけ方
所得要件の引上げで、新たに扶養控除などの対象になる家族がいる社員は、扶養控除等(異動)申告書を出し直す必要があります。出し直しが必要になる主なケースは次のとおりです(家族の収入が給与だけの場合の目安)。
| ケース | 家族の状況 | 新たに当たるもの |
|---|---|---|
| 1 | 16歳以上の扶養親族(19歳以上23歳未満を除く)で、給与収入が123万円超136万円以下 | 控除対象扶養親族 |
| 2 | 19歳以上23歳未満の子で、給与収入が123万円超136万円以下 | 特定親族から控除対象扶養親族へ |
| 3 | ひとり親の社員で、生計を一にする子の給与収入が123万円超136万円以下 | 社員本人のひとり親 |
| 4 | 障害者である配偶者・扶養親族(16歳未満を含む)で、給与収入が123万円超136万円以下 | 障害者控除の対象 |
| 5 | 社員本人が学生で、給与収入が150万円超163万円以下 | 社員本人の勤労学生 |
見つけ方
- これまでの申告書には、要件に当たらなかった家族は書かれていません。申告書を見るだけでは見つからないため、社員への周知が中心になります
- ただし、ケース2の19歳以上23歳未満の子は、特定親族として申告書の源泉控除対象親族の欄に書かれていることがあります。所得の見積額が58万円超62万円以下の子がいれば、出し直しの対象です
- 前年の申告書や年末調整の資料で、家族の所得の見積額が要件の近くだった社員には、個別に声をかけると漏れを防げます
申告書の書き方と期限
- 「異動月日及び事由」欄に「令和8年12月1日 改正」などと書いてもらいます
- 令和8年分の扶養控除等(異動)申告書の裏面の注意事項は、改正前の内容(ひとり親の子の所得58万円以下、勤労学生の所得85万円以下など)のままです。社員が裏面を見て「自分は当たらない」と判断しないよう、周知のときに新しい基準を伝えます
- 提出期限は、原則として12月1日以後最初の給与の支払日の前日までです。12月1日より前に受け取ってもかまいません
- 年末調整までに提出があれば、その申告書に基づいて年末調整ができます
- 11月30日以前に支払う給与では、新たに要件に当たる家族を扶養人数に数えません
扶養人数の数え方と12月の切り替えの詳細は、こちらの記事で解説しています。
確認先:国税庁「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」(Q1-2・Q2-1・Q2-4)
12月の給与と年末調整での精算
12月1日以後に支払う給与
- 税額表は令和8年分のままです
- 申告書を出し直した社員は、新しい所得要件(62万円)で扶養人数を数えます
年末調整
- 改正後の基礎控除・給与所得控除の表などで、1年間の税額(年調年税額)を計算します
- 11月までは改正前の基準で源泉徴収しているため、その差額が年末調整で精算されます
還付する額が多いとき
- 還付する額(過納額)は、原則として年末調整をした月に納める源泉所得税から差し引いて還付します。足りない場合は、その後に納める源泉所得税から順に差し引きます
- それでも還付しきれないと見込まれる場合は、「年末調整過納額還付請求書兼残存過納額明細書」を税務署に提出します
確認先:国税庁「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」(Q3-1)/国税庁「令和8年分 年末調整のしかた」(変わった点)
作業スケジュール(10月〜翌1月)
★は、改正で例年と違う作業です。
| 時期 | 作業 |
|---|---|
| 10月〜11月上旬 | ★令和8年分の様式(基礎控除申告書など・保険料控除申告書)を準備する/★社員に改正点を周知する(申告書の出し直し、生命保険料控除の特例)/★給与システムの改正対応を確認する |
| 11月 | 年末調整の書類を配布・回収する。★改正で新たに要件に当たる家族の扶養控除等(異動)申告書を受け取る |
| 11月の給与 | ★新たに要件に当たる家族は扶養人数に数えない(例年どおりの計算) |
| 12月1日以後最初の給与の支払日の前日 | ★出し直しの申告書の提出期限 |
| 12月の給与 | ★出し直した社員の扶養人数を、新しい所得要件で見直す |
| 年末調整(その年最後の給与の支払のとき) | ★改正後の基礎控除・表で年税額を計算し、精算する。還付する額が例年より多くなることがある |
| 令和9年1月 | ★令和9年分の源泉徴収税額表に切り替える/年末調整分の源泉所得税を納付する(令和9年1月12日。納期の特例を受けている場合は1月20日)/源泉徴収票の交付、法定調書・給与支払報告書の提出(令和9年2月1日〈月〉まで。例年の1月31日が日曜日のため) |
確認先:国税庁「令和8年分 年末調整のしかた」(納期限)/国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」(提出期限)
社員への周知と問い合わせへの答え方
改正の年は、社員からの問い合わせが増えます。周知のときは、次の点を伝えておくと問い合わせを減らせます。
- 11月までの毎月の所得税は変わりません。改正の分は、12月の年末調整でまとめて精算されます
- 家族の収入によっては、新たに扶養控除などを受けられる場合があります(家族の給与収入が123万円超136万円以下など)。該当する人は、扶養控除等(異動)申告書を出してください
- 23歳未満の扶養親族(16歳未満の子を含む)がいる人は、保険料控除申告書の特例の欄を書いてください
- 11月までに退職した人は、改正後の控除を受けるには確定申告が必要です
「今年はなぜ還付が多い(少ない)のか」と聞かれたら、次のように説明できます。
- 11月までは改正前の基準で所得税を引いていて、年末調整で改正後の控除を使って1年分を計算し直すため、差額が精算されます
- 控除が増える人では、例年より還付が大きくなることがあります。金額は、収入や家族の状況によって人ごとに違います
来年(令和9年1月以後)変わること
- 令和9年分の源泉徴収税額表:令和9年1月1日以後に支払う給与から使います。扶養親族等の所得要件(62万円)が税額表の使い方に反映されています
- 防衛特別所得税:令和9年1月1日以後に生ずる所得から、源泉徴収する所得税の1%の防衛特別所得税を、所得税と併せて源泉徴収します。復興特別所得税は2.1%から1.1%に下がるため、合計の税率(2.1%)は変わりません
- ひとり親控除:35万円から38万円への引上げは令和9年分以後に適用されます(令和8年分の年末調整には影響しません)
令和9年度の税制改正の大綱(例年12月)で、さらに変更が決まることがあります。決まり次第、この記事を更新します。
確認先:国税庁「令和8年分 年末調整のしかた」Ⅳ 令和9年分の給与の源泉徴収事務/国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし」/国税庁「令和9年分 源泉徴収税額表」
チェックリスト(担当者用)
- 基礎控除申告書・配偶者控除等申告書・特定親族特別控除申告書・保険料控除申告書を、令和8年分の様式で配布した
- 社員に、改正点・申告書の出し直し・生命保険料控除の特例を周知した
- 改正で新たに要件に当たる家族がいる社員から、扶養控除等(異動)申告書(「令和8年12月1日 改正」)を受け取った
- 11月の給与では、新たに要件に当たる家族を扶養人数に数えていない
- 12月の給与で、出し直した社員の扶養人数を見直した
- 基礎控除申告書の控除額が、改正後の額で書かれている
- 配偶者控除等申告書・特定親族特別控除申告書の所得の額が、改正後の給与所得控除で計算されている
- 保険料控除申告書の特例の欄(23歳未満の扶養親族)を確認した
- 年末調整で、改正後の表・基礎控除を使っている(給与システムの対応を確認した)
- 11月までに退職した人に、確定申告が必要なことを伝えた
- 令和9年1月の給与から、令和9年分の税額表に切り替える準備をした
まとめ
- 令和8年分は、11月までの給与は変更なし。改正の分は12月の年末調整でまとめて精算します
- 変わる点は、基礎控除・給与所得控除・扶養親族等の所得要件・生命保険料控除の特例の4つです。申告書が令和8年分の様式で、改正後の額で書かれているかを確認します
- 改正で新たに要件に当たる家族がいる社員には、扶養控除等(異動)申告書を出し直してもらいます。申告書だけでは見つからないため、周知が大切です
確認先(公的機関)
- 国税庁「令和8年分 年末調整のしかた」(変わった点)
- 国税庁「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」
- 国税庁「令和8年分 年末調整Q&A」
- 国税庁「年末調整がよくわかるページ(令和8年分)」
- 財務省「令和8年度税制改正の大綱」
個別の事案の判断は、所轄の税務署、または税理士にご確認ください。