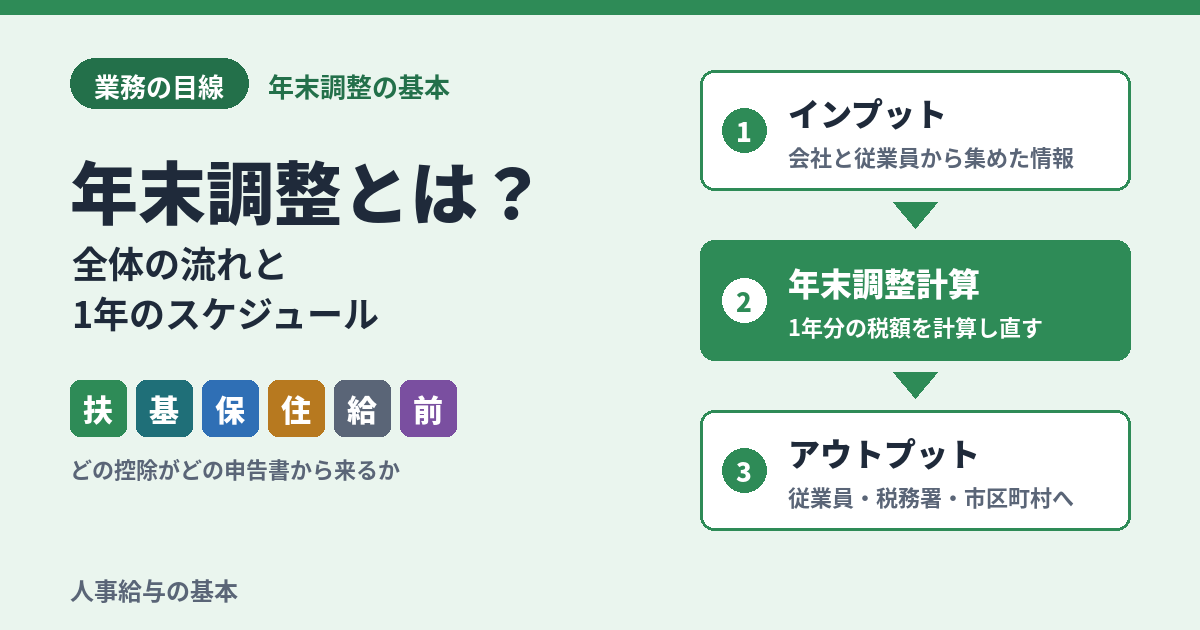
この記事でわかること
- 年末調整とは何か、どの控除がどの申告書から来るか
- 年末調整の対象となる人・ならない人と、1年のスケジュール
- インプット・年末調整計算・アウトプットの全体の流れ
※この記事は令和8年分(2026年)の例で書いています。日付や金額は毎年変わるため、毎年見直します。
年末調整とは
毎月の給与から天引きした所得税(源泉徴収税額)の合計と、1年間の給与に対して本来納めるべき年税額との差額を、年末に勤務先が精算する手続きです。
- 毎月の源泉徴収は、源泉徴収税額表による概算です
- 生命保険料や地震保険料などの控除は毎月の計算に入っておらず、扶養親族の増減や所得要件の確定も、年の途中では分かりません
- そこで、12月31日の現況で控除を確定させ、1年分の税額を計算し直します
ポイント
年末調整は、「申告書で集めた情報」から各控除を計算する作業です。どの控除がどの申告書から来るのかを押さえると、回収漏れや記載不備に気付けるようになります。この記事では、各控除に申告書の印(扶・基・保・住・給・前)を付けています。
| 印 | 書類 |
|---|---|
| 扶 | 給与所得者の扶養控除等(異動)申告書 |
| 基 | 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書 |
| 保 | 給与所得者の保険料控除申告書 |
| 住 | 給与所得者の(特定増改築等)住宅借入金等特別控除申告書 |
| 給 | 源泉徴収簿・賃金台帳(給与支払の実績) |
| 前 | 前職の源泉徴収票 |
主な控除と申告書の印
| 控除など | 印 |
|---|---|
| 基礎控除、配偶者控除・配偶者特別控除、特定親族特別控除、所得金額調整控除 | 基 |
| 扶養控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除 | 扶 |
| 社会保険料控除、小規模企業共済等掛金控除 | 給給与から天引きした分保本人が直接払った分前前の勤務先で天引きされた分 |
| 生命保険料控除、地震保険料控除 | 保 |
| 住宅借入金等特別控除(税額から直接控除) | 住 |
| 給与等の収入金額、源泉徴収済みの税額 | 給前の勤務先の分は前 |
申告書の受け取りと内容の確認のポイントは、年末調整の申告書チェックポイント|申告書どうしの突き合わせと前年比較【給与担当者向け】で解説しています。
確認先:国税庁「令和8年分 年末調整のしかた」(Ⅱ 年末調整とは)
対象となる人
12月に年末調整をする人
- 勤務先に「扶養控除等(異動)申告書」を提出している人(源泉徴収税額表の甲欄の人)で、1年を通じて勤務している人
- 年の途中で就職し、年末まで勤務している人。前職の源泉徴収票の金額を合算して年末調整をします前
年の途中で年末調整をする人
年の途中で退職した人は、原則として年末調整の対象外です。例外として、次の人は退職などのときに年末調整をします。
- 死亡により退職した人
- 著しい心身の障害のために退職した人(退職後その年に再就職して給与を受け取る見込みがある人を除く)
- 12月分の給与を受け取った後に退職した人
- パートタイマーなどが退職した場合で、その年の給与の総額が136万円以下の人(退職後その年にほかの勤務先から給与を受け取る見込みがある人を除く)
- 海外の支店などへの転勤により、年の途中で非居住者になった人
※136万円は令和8年分の基準です(令和7年分は123万円、令和6年分までは103万円)。
年末調整の対象外
- 年の途中で退職した人のうち、上の例外に当てはまらない人
- その年の給与の収入金額が2,000万円を超える人
- ほかの勤務先に扶養控除等申告書を出している人や、年末調整のときまでに出していない人(乙欄の人)。勤務先が1か所だけで出していない人には、提出してもらいましょう
- 日雇いの人など(丙欄の人)
- 非居住者(国内に住所も1年以上の居所もない人)
- 災害減免法により源泉徴収の猶予などを受けた人
これらの人は、必要に応じて本人が確定申告をします。
確認先:国税庁 No.2665「年末調整の対象となる人」/国税庁「令和8年分 年末調整のしかた」
1年のスケジュール(令和8年分の例)
| 時期 | やること | 内容 |
|---|---|---|
| 年初(最初の給与日の前日まで) | 扶養控除等申告書の提出を受ける | 毎月の源泉徴収の基礎になります扶 |
| 10月〜11月 | 申告書の配付・回収 | 基礎・配偶者・特定親族・所得金額調整控除の兼用様式、保険料控除申告書、住宅借入金等特別控除申告書。控除証明書の添付を確認します |
| 12月(本年最後の給与) | 年末調整の計算と精算 | 令和8年分は、12月1日以後に支払う給与で行う年末調整で、改正後の控除額を使って精算します。11月30日以前に最後の給与を支払った人(死亡退職や海外転勤など、年の途中で年末調整をした人)の年末調整には改正後の控除は使えず、改正後の控除を受けるには確定申告などが必要です |
| 12月〜翌年1月 | 過納額の還付/不足額の徴収 | 還付は、源泉所得税の納付額から充当します。不足額は、年末調整をした月(通常12月)の給与から徴収し、足りなければ翌年1月以後の給与から順に徴収します |
| 翌年1月10日(納期の特例は1月20日) | 源泉所得税の納付 | 納期の特例を受けている場合は、7月〜12月分をまとめて1月20日までに納付します。令和8年分は、1月10日が日曜、11日が成人の日のため、2027年1月12日(火)が期限です(納期の特例は1月20日〈水〉) |
| 翌年1月31日 | 源泉徴収票の交付・提出 | 本人へ源泉徴収票を交付し、税務署に法定調書合計表など、市区町村に給与支払報告書を提出します。令和8年分は、1月31日が日曜のため、2027年2月1日(月)が期限です |
期限が土日・祝日に当たるときは、その翌日(休日が続くときは休み明けの日)が期限になります。
令和8年分の改正点と、担当者がやることは、令和8年分 年末調整の改正点と実務対応|給与担当者がやること【チェックリスト付き】で解説しています。
確認先:国税庁「令和8年分 年末調整のしかた(手順などの説明)」/国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」(Q&A Q1-3)/国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」
全体フロー(インプット → 年末調整計算 → アウトプット)
年末調整は、会社と従業員から集めた情報をインプットとして1年分の税額を計算し、従業員・国・市区町村へ結果をアウトプットする手続きです。
1インプット
会社
- 給年間の給与・賞与
- 給社会保険料(給与天引き分)
- 給源泉所得税(毎月の天引き額)
従業員
- 扶扶養控除等(異動)申告書
- 基基礎・配偶者・特定親族・所得金額調整控除の兼用申告書
- 保保険料控除申告書+控除証明書
- 住住宅借入金等特別控除申告書+残高証明書
- 前前職の源泉徴収票
2年末調整計算
給与所得−所得控除=課税給与所得金額→算出所得税額−住宅ローン控除→年調年税額(×102.1%)
- 給与所得は、所得金額調整控除の対象となる人は、その控除の後の金額です
- 年調年税額は、住宅ローン控除の後の税額(年調所得税額)に102.1%をかけ、100円未満を切り捨てた額です(復興特別所得税を含む)
- 年調年税額と、源泉徴収済みの税額を比べて、過不足を求めます
計算の詳しい手順は、この記事では扱いません。国税庁「令和8年分 年末調整のしかた」で確認できます。
3アウトプット
従業員
- 還付金・徴収金:過納額は12月(または1月)の給与で還付、不足額は年末調整をした月の給与から徴収(足りなければ翌月以後の給与から)
- 源泉徴収票:翌年1月31日まで(令和8年分は2027年2月1日)に交付。年の途中で退職した人には、退職の日以後1か月以内
国(税務署)
- 源泉徴収票:年の途中で退職し、支払った給与が30万円以下の人を除く全員の分。令和8年分から、提出範囲が給与支払報告書と同じになりました
- 法定調書合計表:翌年1月31日まで(令和8年分は2027年2月1日)
市区町村
- 給与支払報告書:従業員の1月1日現在の住所地へ、翌年1月31日まで(令和8年分は2027年2月1日)。翌年度の住民税の計算に使われます
給与システムを使っている場合は、インプットのうち「給」は給与データから自動で集計され、従業員の申告書の内容を入力して計算します。令和8年分の控除額の表の変わり方は、令和8年分の年末調整、控除額の対応はテーブルの書き換えだけ【給与システム担当者向け】で解説しています。
確認先:国税庁「令和8年分 年末調整のしかた(手順などの説明)」/国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」
まとめ
- 年末調整は、毎月の源泉徴収税額の合計と、1年間の本来の年税額との差額を、年末に勤務先が精算する手続きです
- 控除は申告書から来ます。どの控除がどの申告書(扶・基・保・住)や給与データ(給)・前職の源泉徴収票(前)から来るかを押さえると、回収漏れや記載不備に気付けます
- 流れは、インプット(会社と従業員の情報)→ 年末調整計算 → アウトプット(従業員への還付・徴収と源泉徴収票、税務署・市区町村への提出)。令和8年分は、納付が2027年1月12日(納期の特例は1月20日)、源泉徴収票の交付と提出が2027年2月1日までです
確認先(公的機関)
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁「令和8年分 年末調整のしかた(手順などの説明)」
- 国税庁 No.2665「年末調整の対象となる人」
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」
個別の事案の判断は、所轄の税務署にご確認ください。