この記事でわかること
- 保険料控除申告書を、証明書を見ながら書く方法
- 今年から始まった、23歳未満の子などがいる人の生命保険料控除の特例
- 保険の区分や特例の欄など、書き間違いが多いところ
※この記事は2026年10月時点の情報です(令和8年分の用紙)。税金のしくみは変わることがあるため、国税庁のサイトで確認してください。
結論:今年変わったのは「23歳未満の子などがいる人」の生命保険料控除
保険料控除申告書は、自分で払った生命保険料や地震保険料、国民年金保険料などを、年末調整で所得税の計算に入れてもらうための書類です。
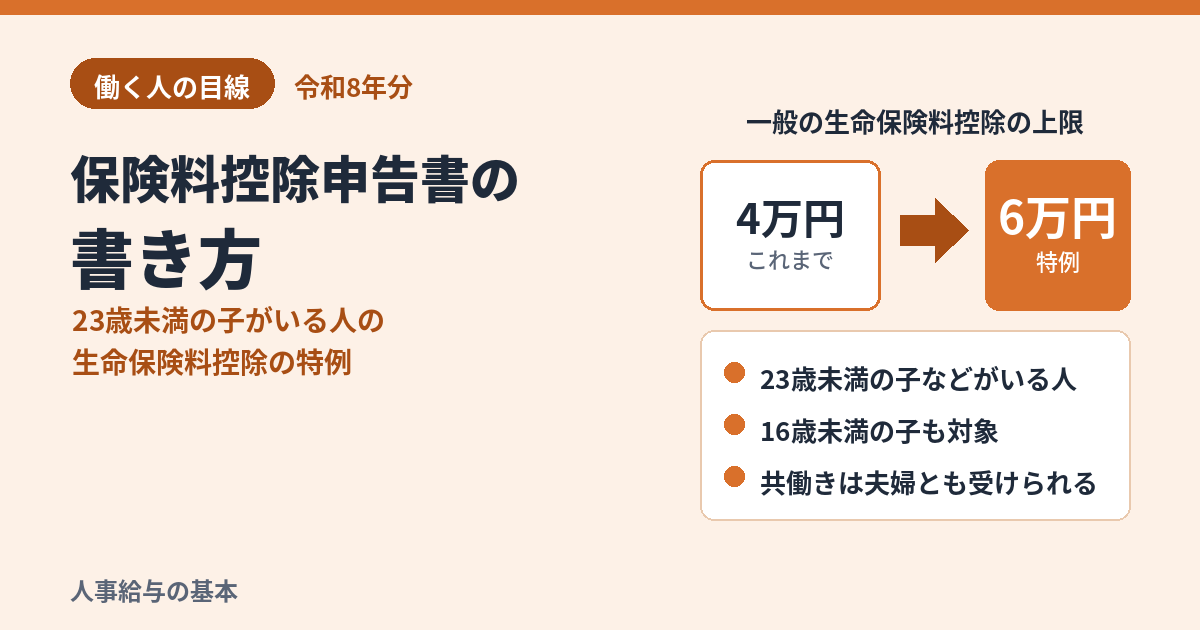
2026年分(令和8年分)は、23歳未満の子などがいる人の一般の生命保険料控除の上限が、4万円から6万円に上がりました。用紙には、そのための欄が新しく加わっています。
書く前に用意するもの
| 用意するもの | どこに書くか |
|---|---|
| 生命保険料控除証明書 | 生命保険料控除の欄 |
| 地震保険料控除証明書 | 地震保険料控除の欄 |
| 国民年金保険料などの証明書 | 社会保険料控除の欄 |
| iDeCoなどの掛金の証明書 | 小規模企業共済等掛金控除の欄 |
- 証明書は、10月〜11月ごろに保険会社などから届きます
- 給料から引かれている健康保険料・厚生年金保険料・雇用保険料は書きません(会社が計算に入れています)
- 証明書は申告書と一緒に会社に出します(古い契約で、1契約の年間の保険料が9,000円以下のものなど、出さなくてよい場合もあります)
生命保険料控除の書き方
1. 証明書を見て、区分と「新・旧」を確かめる
生命保険料は、3つの区分に分けて書きます。どの区分かは、保険の名前ではなく、証明書に書かれている区分で判断します。
- 一般の生命保険料
- 介護医療保険料
- 個人年金保険料
あわせて、2012年以後に契約した「新」の契約か、2011年以前に契約した「旧」の契約かも、証明書で確かめます。
2. 計算式で控除額を出す
新の契約の、一般の生命保険料の控除額は次のとおりです。23歳未満の子などがいる人は、右の列(特例)で計算します。
| 年間の保険料 | 通常 | 特例(23歳未満の子などがいる人) |
|---|---|---|
| 2万円以下 | 全額 | 全額 |
| 2万円超 3万円以下 | 保険料×1/2+1万円 | 全額 |
| 3万円超 4万円以下 | 保険料×1/2+1万円 | 保険料×1/2+1万5,000円 |
| 4万円超 6万円以下 | 保険料×1/4+2万円 | 保険料×1/2+1万5,000円 |
| 6万円超 8万円以下 | 保険料×1/4+2万円 | 保険料×1/4+3万円 |
| 8万円超 12万円以下 | 4万円 | 保険料×1/4+3万円 |
| 12万円超 | 4万円 | 6万円 |
例:一般の生命保険料を年8万円払っている場合
- 通常:8万円×1/4+2万円 = 4万円
- 特例:8万円×1/4+3万円 = 5万円
3. 23歳未満の子などがいる人は、特例の欄を書く
用紙の「年齢23歳未満の扶養親族の有無」の欄で「有」にチェックし、子などの氏名・生年月日・今年の所得の見積額・続柄などを書きます。
- 対象は、2004年(平成16年)1月2日以後に生まれた、生計を一にする子など(配偶者を除く)で、年収136万円以下(給料だけの場合)の人です
- 16歳未満の子も対象です。扶養控除の対象にならない小さい子がいる人も、特例を受けられます
- 共働きの夫婦は、夫と妻の両方が特例を受けられます。扶養控除のように、どちらか一方を選ぶ必要はありません
- 23歳未満の子などが2人以上いても、書くのは1人で足ります
- 特例が使えるのは、一般の生命保険料だけです。介護医療保険料・個人年金保険料は、これまでどおりです
4. 新と旧の両方の契約がある場合
一般の生命保険料に新と旧の両方の契約がある場合は、次のどちらかで計算します。
- 旧の保険料が年6万円を超える場合:旧の契約だけで計算します(上限5万円。ただし、23歳未満の子などがいて新の契約の保険料も払っている人は、上限が6万円になります。用紙の計算欄に沿って計算してください)
- それ以外の場合:新と旧をそれぞれ計算して合計します(上限4万円。特例の人は6万円)
旧の契約の計算式は、用紙の「計算式Ⅲ(旧保険料等用)」を使います。
5. 3つの区分を合計する
一般・介護医療・個人年金の控除額を合計します。合計の上限は12万円です。特例があっても、この上限は変わりません。
確認先:国税庁 No.1140 生命保険料控除/国税庁「令和8年分 給与所得者の保険料控除申告書」/国税庁 記載例/国税庁「令和8年分 年末調整Q&A」(問7・問11)
地震保険料控除の書き方
証明書を見て、「地震保険料」と「旧長期損害保険料」を分けて書きます。
| 区分 | 控除額 |
|---|---|
| 地震保険料 | 全額(上限5万円) |
| 旧長期損害保険料 | 1万円以下は全額、1万円超2万円以下は保険料×1/2+5,000円、2万円超は1万5,000円 |
両方ある場合は合計して、上限は5万円です。
社会保険料控除の書き方
自分で払った国民年金保険料や国民健康保険料などを書きます。
- 家族の分も書けます:生計を一にする家族の国民年金保険料などをあなたが払った場合(たとえば、学生の子の国民年金保険料を親が払っている場合)も、書くことができます
- 国民年金保険料は、証明書を申告書と一緒に出します
- 給料から引かれている保険料は書きません
小規模企業共済等掛金控除(iDeCo)の書き方
iDeCo(個人型確定拠出年金)などの掛金を、自分で払っている人が書きます。給料から引かれている場合は書きません。証明書を申告書と一緒に出します。
よくある間違い
- 保険の名前で区分を決めてしまう:区分は、証明書に書かれているもので判断します
- 給料から引かれている保険料を書いてしまう:健康保険料・厚生年金保険料などは、会社が計算に入れています
- 23歳未満の子などの欄を書き忘れる:今年から加わった欄です。書かないと特例は受けられません
- 介護医療保険料・個人年金保険料にも特例を使ってしまう:特例は一般の生命保険料だけです
- 証明書を出し忘れる:年末調整の後に証明書が見つかった場合は、まず会社の担当者に伝えてください
実務の現場から(筆者)
証明書は原本を出しましょう
証明書が使えるのは1か所だけです。
コピーではなく、必ず原本を出してください。
新・旧がわからないときは証明書で確認
契約が新か旧かわからないときは、証明書を見てみましょう。
23歳未満のお子さんがいればチェック
23歳未満のお子さんがいる方は、特例の欄を確認しましょう。
「扶養していないから関係ない」と思っていると、損をするかもしれません。
まとめ
- 保険料控除申告書は、証明書を見ながら、区分と新・旧を確かめて書きます
- 2026年分は、23歳未満の子などがいる人の一般の生命保険料控除の上限が6万円に上がりました。16歳未満の子も対象で、共働きの夫婦は両方が受けられます
- 給料から引かれている保険料は書きません。家族の国民年金保険料をあなたが払っている場合は書けます
確認先(公的機関)
個別の事案の判断は、勤務先の担当者、所轄の税務署、または税理士にご確認ください。