業務要件を整理する
令和8年分の源泉徴収票で、去年から変わるのは次の2つです。
- 23歳未満の扶養親族がいる場合の生命保険料控除の特例を使った社員は、摘要欄に「租税特別措置法第41条の15の5第1項適用」と書く
- 令和9年1月1日以後に給与支払報告書を市区町村に出すと、税務署に源泉徴収票を出したものとみなされる。税務署提出用は作らない
あわせて、次のことを押さえておきます。
- 摘要欄に書くのは文言だけ。対象の扶養親族の氏名などは書かない
- 作るのは、受給者交付用の源泉徴収票と給与支払報告書の2枚。受給者交付用は、これまでどおり本人に渡す
変わるのは、摘要欄の1文と、税務署提出用がなくなることだけです。
システムの実現性を考える
摘要欄:誰に出すか
- 業務要件:生命保険料控除の特例を使った社員は、摘要欄に文言を書く
- 論点:特例を使った社員を、どう判定するか
- 検討:
- 家族情報に23歳未満の家族がいるかでは決められない。特例を受けるかは、社員の申告で決まる
- 年末調整では、保険料控除申告書の「特例有」の項目を持っている
- → 判定は、保険料控除申告書をもとに入れた「特例有」。「特例有」の社員は、摘要欄に文言を出す。新しいデータは持たない
税務署提出用:どう止めるか
- 業務要件:給与支払報告書を市区町村に出せば、税務署提出用は作らない。作るのは受給者交付用と給与支払報告書の2枚
- 論点:税務署提出用を出す処理を、どうするか
- 検討:
- 受給者交付用と給与支払報告書は、これまでどおり出す
- 税務署提出用だけを、出力から外せばよい
- 給与支払報告書は、これまでも市区町村に出している
- → 令和8年分から、税務署提出用は出さないようにする
システム要件
- 摘要欄:判定は、保険料控除申告書をもとに入れた「特例有」。「特例有」の社員は、受給者交付用と給与支払報告書の摘要欄に「租税特別措置法第41条の15の5第1項適用」を出す
- 税務署提出用:令和8年分から出さない。受給者交付用と給与支払報告書は、これまでどおり出す
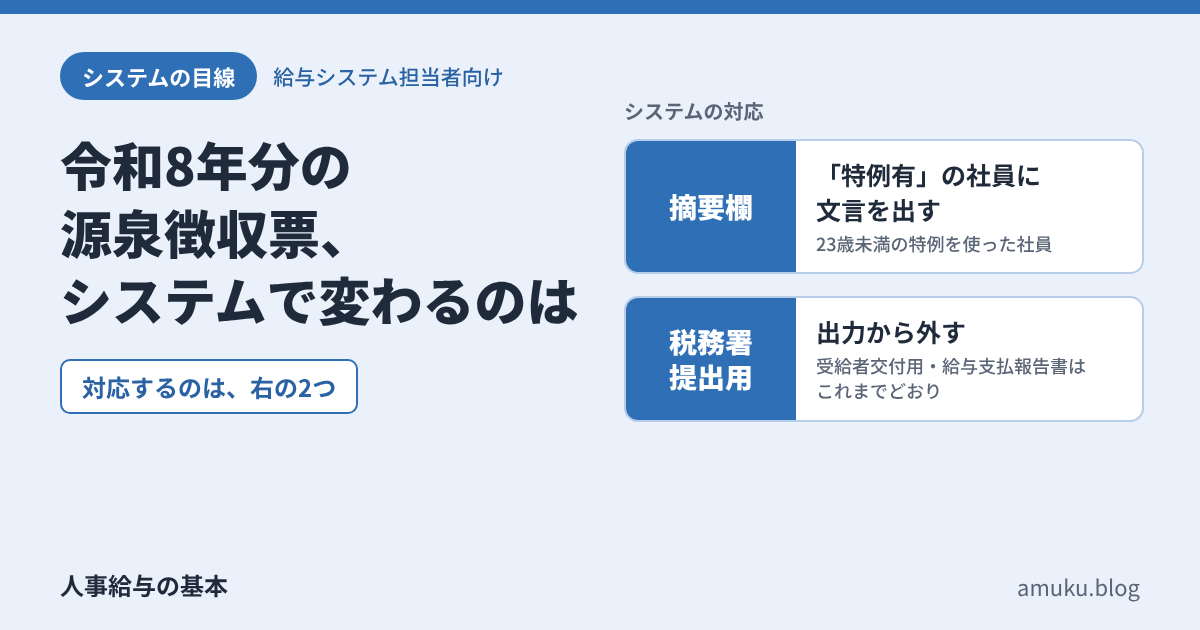
システムで対応すること
- 23歳未満の特例を使った社員に、摘要欄の文言を出す
- 令和8年分の税務署提出用を、出力から外す
業務担当の操作は、去年と変わりません。
これでシステムが動きます。
まとめ
| 変わること | システムの対応 |
|---|---|
| 摘要欄の特例の記載 | 23歳未満の特例を使った社員に、摘要欄の文言を出す |
| 税務署提出用が不要 | 税務署提出用を出さないようにする |
- 令和8年分の源泉徴収票は、この2つだけで対応できる