業務要件を整理する
令和8年分の年末調整の生命保険料控除で、去年から変わったのは次の3つです。
- 保険料控除申告書に、「年齢23歳未満の扶養親族の有無」の欄が加わった。23歳未満の扶養親族がいる社員は、その下の欄に対象者を書く
- 対象者を書いた社員は、一般の生命保険料のうち新契約の分を、特例の表で計算する
- 対象者を書いた社員は、新契約と旧契約の両方を払っている場合の上限も、6万円になる
特例は、令和8年分と令和9年分の年末調整で使います。
通常の表と特例の表を並べると、次のとおりです。
一般の生命保険料の新契約の表
通常
| 年間の保険料 | 控除額 |
|---|---|
| 2万円以下 | 全額 |
| 2万円超4万円以下 | 保険料×1/2+1万円 |
| 4万円超8万円以下 | 保険料×1/4+2万円 |
| 8万円超 | 4万円 |
特例
| 年間の保険料 | 控除額 |
|---|---|
| 3万円以下 | 全額 |
| 3万円超6万円以下 | 保険料×1/2+1万5,000円 |
| 6万円超12万円以下 | 保険料×1/4+3万円 |
| 12万円超 | 6万円 |
システムの実現性を考える
データ:何を持つか
- 業務要件:特例を使うかどうかは、保険料控除申告書に対象者が書かれているかで決まる
- 論点:申告書の対象者を、どう持つか
- 検討:
- 申告書の欄に対象者があれば、控除額を計算する
- → 「特例有」の項目を持つ
- 対象者を管理する必要があるか
- 対象者が扶養している家族であれば、家族情報で管理されている
- 今回の特例は、23歳未満なら、扶養していなくても対象になる
- 源泉徴収票には、対象者を表示させない
- そのため、必要になるのは次の場合
- 保険料控除申告書をシステムから再出力する場合
- 申告された対象者が家族にいるか確認する場合
- それ以外は、必要ない
- → 次の場合は、扶養に入っていない23歳未満の扶養親族も家族情報に入れる
- 保険料控除申告書をシステムから再出力する
- 申告された対象者が家族にいるか確認する
注意:扶養に入っていない23歳未満の扶養親族は、税扶養区分は対象外で入れる
計算:どう計算するか
- 業務要件:対象者を書いた社員は、一般の生命保険料の新契約の分を特例の表で計算し、上限は6万円になる
- 論点:特例の計算を、システムでどう持つか
- 検討:
- 通常の表と特例の表は、区切りと金額が違うだけで、計算の形は同じ
- 表と同じものをテーブルで持っていれば、特例の表を1つ足すだけで済む
- 計算式をプログラムの中に書き込んでいると、プログラムを直すことになる
- 新契約と旧契約の両方を払っている場合の上限も、表と一緒にテーブルで持てば、表を選んだだけで決まる
- 特例の表を使うのは、一般の生命保険料の新契約の分だけ
- → 特例の表を、通常の表と同じ形のテーブルで持つ。「特例有」の社員は特例の表を使う
システム要件
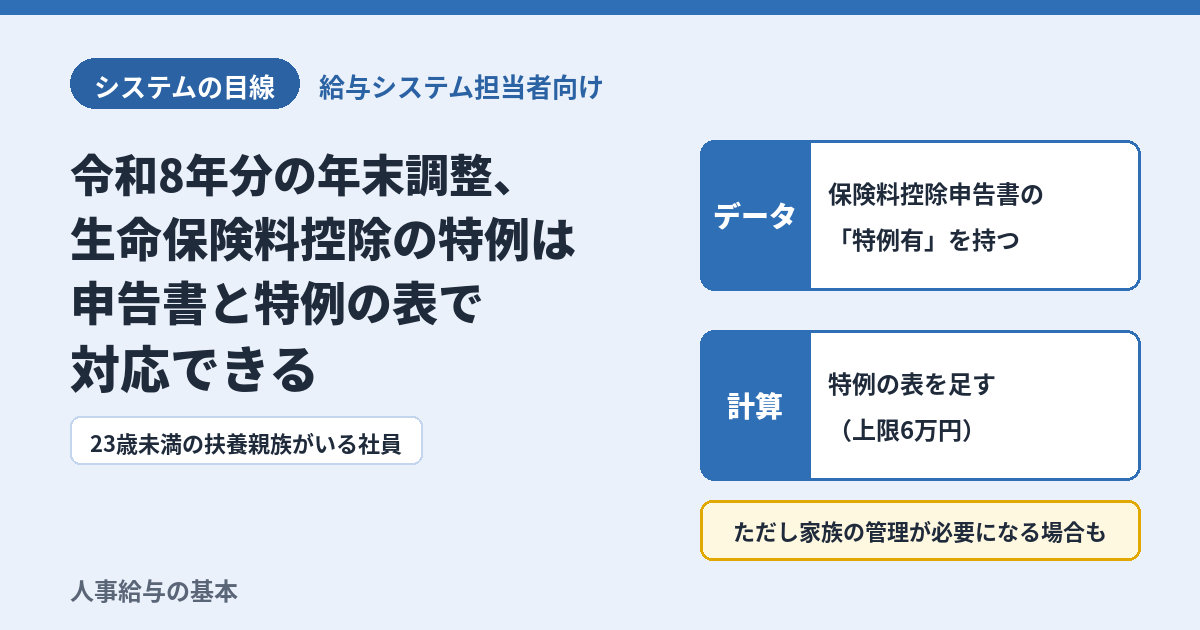
- データ:保険料控除申告書の「特例有」の項目を持つ
- 計算:特例の表を、通常の表と同じ形のテーブルで、令和8年分に持つ。「特例有」の社員は、一般の生命保険料の新契約の分を特例の表で計算する
注意:保険料控除申告書をシステムから再出力する場合や、申告された対象者が家族にいるか確認する場合は、扶養に入っていない23歳未満の扶養親族も、税扶養区分を対象外にして家族情報に入れる必要がある
システムで対応すること
- 保険料控除申告書の様式を、令和8年分用に作る
- 「特例有」の項目を作る
- 令和8年分のテーブルに、特例の表を足す
- 「特例有」の社員は特例の表を使うように、表の選び方を足す
業務担当に入れてもらうこと
- 保険料控除申告書に対象者があれば、「特例有」を入れてもらう
※家族情報に入れる場合は、システム要件の注意を参照
これでシステムが動きます。
まとめ
- 生命保険料控除の特例で足すのは、保険料控除申告書の「特例有」の項目と、特例の表
- 表と同じ形のテーブルで持っていれば、特例の表を足して、「特例有」のときに選ぶだけで済む
※家族情報に入れる場合は、システム要件の注意を参照