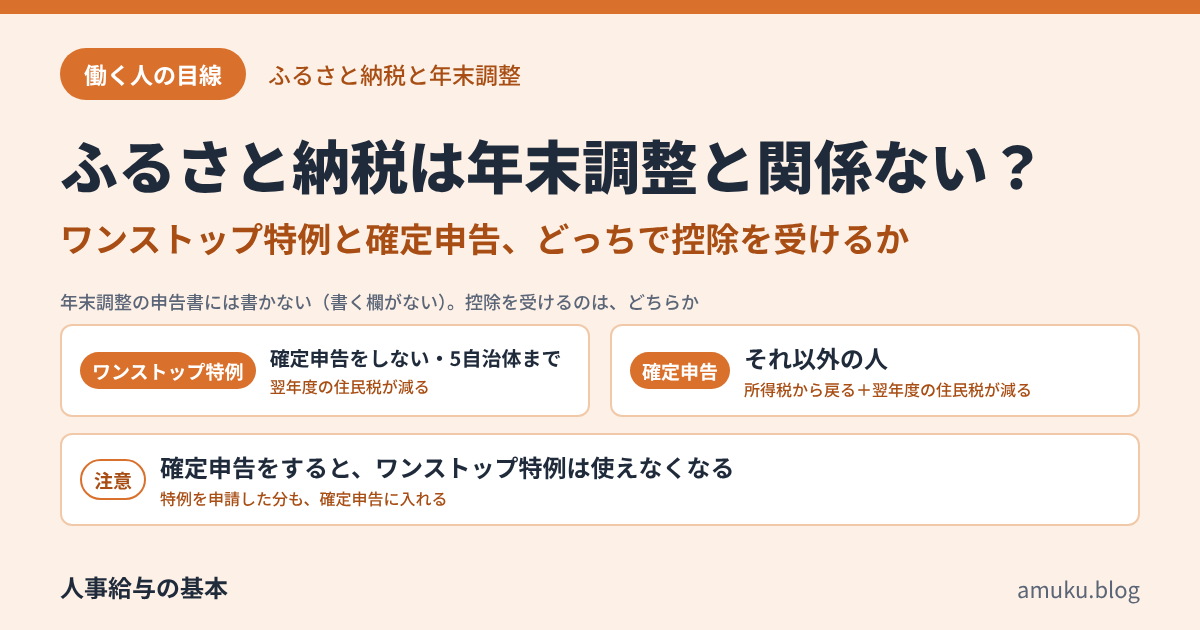
年末調整の申告書を書いていると、「ふるさと納税はどこに書くの?」と迷うことがあります。結論から言うと、ふるさと納税は年末調整の申告書には書きません。控除を受けるのは、ワンストップ特例か、確定申告です。この記事では、年末調整との関係と、どちらで控除を受けるかを説明します。
この記事でわかること
- ふるさと納税と年末調整の関係
- ワンストップ特例と確定申告、どちらで控除を受けるか
- 確定申告をするときの注意
※2026年11月時点の情報です。
結論:年末調整とは別。どちらで受けるかは条件で決まる
ポイント
- ふるさと納税は、年末調整の申告書には書かない(書く欄がない)
- 確定申告をする予定がなく、ふるさと納税先が5つの自治体までなら、ワンストップ特例が使える。それ以外は確定申告
- 確定申告をすると、ワンストップ特例は使えなくなる。特例を申請した分も、確定申告に入れる
ふるさと納税は、年末調整と関係ない
年末調整で受けられる控除は、扶養控除等申告書・基礎控除申告書・保険料控除申告書・住宅借入金等特別控除申告書に書くものです。ふるさと納税の控除(寄附金控除)は、どの申告書にも書く欄がありません。
そのため、ふるさと納税の受領証明書を、年末調整で会社に出す必要はありません。
確認先:国税庁「令和8年分 年末調整のしかた」(年末調整のページ)
ワンストップ特例と確定申告、どっち?
どちらで控除を受けるかは、次の表で決まります。上から順に見て、最初に当てはまる行があなたの受け方です。
| あなたは | 控除の受け方 |
|---|---|
| 確定申告をする(する予定がある)※例は表の下 | 確定申告 |
| ふるさと納税先が6つ以上の自治体 | 確定申告 |
| ワンストップ特例の申請書を、期限までに出さない(出せなかった) | 確定申告 |
| 上のどれにも当てはまらない | ワンストップ特例が使える |
※確定申告をする例:医療費控除を受ける/住宅ローン控除の1年目/給与の収入が2,000万円を超える/副業などの所得が20万円を超える(副業がアルバイトなどの給与なら、その収入が20万円を超える)
ワンストップ特例
ふるさと納税をするときに、寄附先の自治体ごとに、特例の申請書を出します。確定申告をしなくても、控除を受けられます。
申請の期限は、寄附した自治体の案内で確認できます。
確定申告
寄附した翌年の3月15日まで(原則)に、住んでいる地域の税務署に確定申告をします。寄附を証明する書類(受領証明書)を付けます。
お金が戻る確定申告は、翌年の1月1日から出せます(2026年分は2027年1月1日から)。3月15日を過ぎても、5年間は出せます。
ワンストップ特例を申請していても、確定申告をすると、特例は使えなくなります。確定申告をするときは、特例を申請した分のふるさと納税も、確定申告に入れます。
確認先:総務省「ふるさと納税のしくみ|ふるさと納税の流れ」/国税庁 タックスアンサー No.1155「ふるさと納税(寄附金控除)」
控除は、どの税金から引かれる?
どちらの方法で受けるかで、税金の引かれ方が違います。
| 受け方 | どこから引かれるか |
|---|---|
| 確定申告 | 所得税の分は、寄附した年の所得税から戻る。住民税の分は、翌年度の住民税が減る |
| ワンストップ特例 | 所得税からは引かれない。その分も含めて、翌年度の住民税が減る |
上限の目安や計算は、住んでいる市区町村などで確認できます。
確定申告をしても、年末調整は無駄にならない
確定申告でふるさと納税の控除を受ける人も、会社の年末調整はいつもどおり受けます。
確定申告は、会社から受け取る源泉徴収票の金額をもとに作ります。源泉徴収票の見方は、源泉徴収票の見方|年収・所得・税金はどこを見る?4つの欄でわかるで説明しています。
よくある間違い
- ふるさと納税の受領証明書を、年末調整で会社に出す:年末調整では使いません。ワンストップ特例か確定申告で使います
- ワンストップ特例を申請したあと、医療費控除などの確定申告で、ふるさと納税を書き忘れる:確定申告をすると特例は使えなくなるので、ふるさと納税の分も書きます
- 6つ以上の自治体に寄附したのに、ワンストップ特例だけで済ませる:5つを超えたら、確定申告をします
- ワンストップ特例なのに、所得税が戻るのを待つ:ワンストップ特例では所得税からは引かれず、翌年度の住民税が減ります
迷ったときは、税務署か、寄附した自治体に確認してください。
まとめ
- ふるさと納税は、年末調整の申告書には書かない
- 確定申告をする予定がなく、ふるさと納税先が5つの自治体までなら、ワンストップ特例が使える
- それ以外の人は、確定申告で受ける
- 確定申告をすると、ワンストップ特例は使えなくなる。特例の分も確定申告に入れる
- 確定申告なら所得税と住民税から、ワンストップ特例なら住民税から引かれる
確認先の公的機関
- 総務省「ふるさと納税のしくみ|ふるさと納税の流れ」
- 総務省「ふるさと納税のしくみ|税金の控除について」
- 国税庁 タックスアンサー No.1155「ふるさと納税(寄附金控除)」
- 国税庁「給与所得者(年末調整済)の記載例」(PDF)
この記事は一般的なしくみの説明です。ご自身の控除については、税務署、または寄附した自治体にご確認ください。