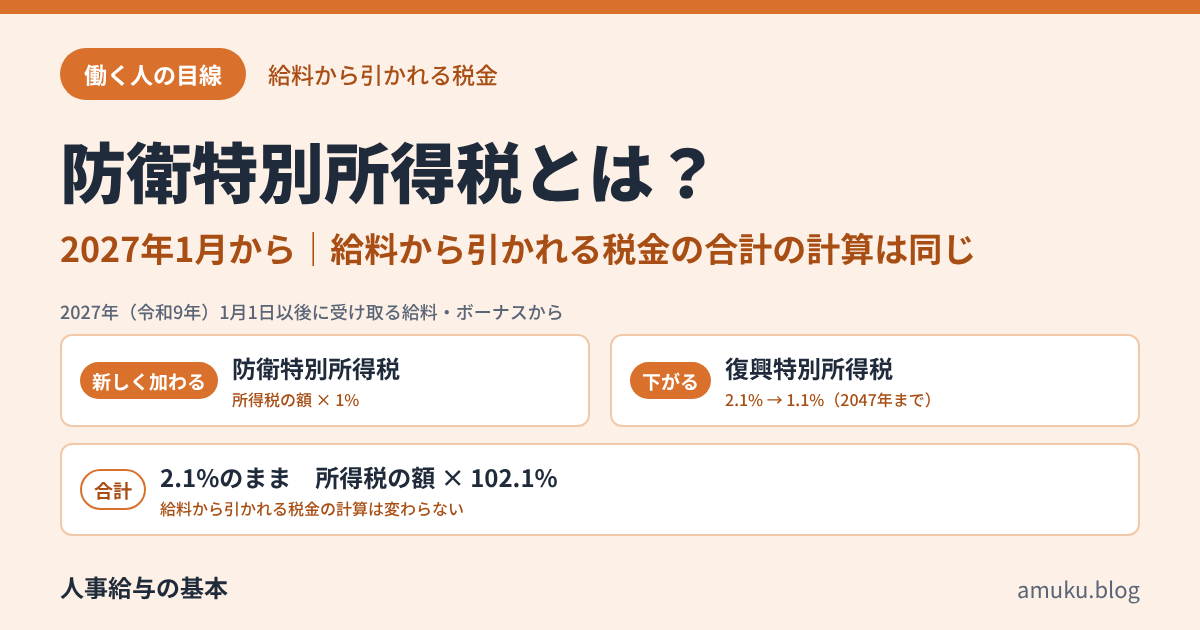
ニュースで「防衛特別所得税」という言葉を聞いて、「給料から引かれる税金が増えるの?」と気になった人もいると思います。結論から言うと、2027年1月から所得税に1%の防衛特別所得税が加わりますが、同じときに復興特別所得税が1%下がります。そのため、給料から引かれる税金の合計の計算は変わりません。この記事では、防衛特別所得税とは何か、いつからか、給料の税金がどう変わるかを説明します。
この記事でわかること
- 防衛特別所得税とは何か、いつから始まるか
- 復興特別所得税との関係(税率の引き下げと期間の延長)
- 給料から引かれる税金・給与明細はどう変わるか
※2026年11月時点の情報です。
結論:2027年から内訳が変わるが、合計の計算は同じ
ポイント
- 2027年(令和9年)1月から、所得税の額の1%の防衛特別所得税が加わる
- 同じときに、復興特別所得税が所得税の額の2.1%から1.1%に下がる
- 合計は2.1%のままなので、給料から引かれる税金の計算(所得税の額×102.1%)は変わらない
- 復興特別所得税の期間は、2037年までから2047年までに延びた
確認先:国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし」(PDF)
防衛特別所得税とは
防衛特別所得税は、国の防衛力を強化するための財源として、新しくつくられた税です。2026年度(令和8年度)の税制改正で決まりました。
かかる人:所得税を納める人
計算のしかた:所得税の額 × 1%
所得税の額に1%をかける税なので、年収の1%ではありません。たとえば、1年の所得税が10万円の人なら、防衛特別所得税は1,000円です。ただし、同じだけ復興特別所得税が下がるので、合計は変わりません(下の「復興特別所得税との関係」)。
いつまでかかるかは、「当分の間」とされていて、終わりの年は決まっていません。
会社員の場合、自分で計算したり納めたりすることはありません。会社が毎月の給料から、所得税とあわせて引きます。
確認先:財務省「令和8年度税制改正の大綱」(防衛力強化に係る財源確保のための税制措置)/財務省「令和8年度 税制改正の解説」防衛特別所得税の創設等(PDF)
いつから?
2027年(令和9年)1月1日以後に受け取る給料・ボーナスからです。
2027年1月からは、会社は令和9年分の税額表を使って、毎月の税金を計算します。この税額表の額には、所得税・防衛特別所得税・復興特別所得税の3つが入っています。
確認先:国税庁「防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A」(PDF)/国税庁「令和8年分 年末調整のしかた」Ⅳ 令和9年分の給与の源泉徴収事務(PDF)
復興特別所得税との関係
復興特別所得税は、東日本大震災からの復興の財源として、2013年から所得税にあわせてかかっている税です。2027年から、次のように変わります。
| 2026年まで | 2027年から | |
|---|---|---|
| 復興特別所得税 | 所得税の額 × 2.1% | 所得税の額 × 1.1% |
| 防衛特別所得税 | なし | 所得税の額 × 1% |
| 合計 | 2.1% | 2.1%(同じ) |
税率が下がる
復興特別所得税は2.1%から1.1%に下がります。財務省は、家計の負担が今すぐ増えないように1%下げる、と説明しています。
期間が延びる
復興特別所得税は、もともと2037年(令和19年)までの予定でした。これが10年延びて、2047年(令和29年)までになりました。復興のための財源の総額を確保するためです。
今の決まりのままなら、2047年までは、復興特別所得税1.1%と防衛特別所得税1%で、合計2.1%が続きます。
確認先:財務省「令和8年度 税制改正の解説」防衛特別所得税の創設等(PDF)/国税庁「源泉所得税の改正のあらまし」(令和8年4月・PDF)
給料・給与明細ではどう見える?
引かれる税金の合計は同じ計算
所得税の額が10,000円の月で比べると、次のようになります。
| 2026年 | 2027年から | |
|---|---|---|
| 所得税 | 10,000円 | 10,000円 |
| 復興特別所得税 | 210円 | 110円 |
| 防衛特別所得税 | なし | 100円 |
| 合計 | 10,210円 | 10,210円 |
どちらの年も、合計は「所得税の額×102.1%」です。
給与明細の「所得税」の欄
給与明細の「所得税」の欄の額は、ふつう、税額表の額(2026年までは所得税と復興特別所得税の合計)です。2027年からは、そこに防衛特別所得税も入ります。欄が新しく増えるとは限りません。明細の書き方は会社によって違います。
給与明細の所得税の見方は、給料から引かれる所得税とは?いくら引かれるのか、毎月の額が変わる理由で説明しています。
2027年1月の給与明細で、所得税の額が少し変わることがあります。これは防衛特別所得税のためではありません。2027年1月から使う令和9年分の税額表では、毎月の計算に入る基礎控除などが増えているためです。
確認先:国税庁「令和9年分 源泉徴収税額表(月額表)」(PDF)
よくある疑問
住民税は変わる?
防衛特別所得税は、所得税の額に1%をかける国の税(所得税への上乗せ)です。住民税(住んでいる市区町村などに納める税)にかかる税ではありません。
住民税の決まり方は、給与明細の住民税とは?決まり方と、6月に金額が変わる理由で説明しています。
年末調整は変わる?
2026年の年末調整(令和8年分)は、今までどおり所得税と復興特別所得税(2.1%)で計算します。
2027年の年末調整(令和9年分)からは、所得税・防衛特別所得税・復興特別所得税の合計で計算します。計算は「所得税の額×102.1%」で、今までと同じです。
源泉徴収票はどう書かれる?
2027年分(令和9年分)の源泉徴収票の「源泉徴収税額」の欄には、所得税・防衛特別所得税・復興特別所得税の合計が書かれます。
源泉徴収票の見方は、源泉徴収票の見方|年収・所得・税金はどこを見る?4つの欄でわかるで説明しています。
副業などで確定申告をする人は?
2027年分からは、所得税の確定申告とあわせて、防衛特別所得税も申告します。
確認先:国税庁「防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A」(PDF)/財務省「令和8年度 税制改正の解説」防衛特別所得税の創設等(PDF)
まとめ
- 防衛特別所得税は、所得税の額の1%。2027年1月1日以後に受け取る給料・ボーナスから
- 同じときに、復興特別所得税が2.1%から1.1%に下がる
- 合計は2.1%のままなので、給料から引かれる税金の計算(所得税の額×102.1%)は変わらない
- 復興特別所得税の期間は2047年までに延びた。防衛特別所得税は「当分の間」
- 給与明細の「所得税」の欄に、防衛特別所得税も入る(書き方は会社による)
- 2026年の年末調整は今までどおり
確認先の公的機関
- 国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし」(PDF)
- 国税庁「防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A」(PDF)
- 国税庁「源泉所得税の改正のあらまし」(令和8年4月・PDF)
- 財務省「令和8年度税制改正の大綱」(防衛力強化に係る財源確保のための税制措置)
- 財務省「令和8年度 税制改正の解説」防衛特別所得税の創設等(PDF)
この記事は一般的なしくみの説明です。ご自身の税金については、勤務先や税務署にご確認ください。