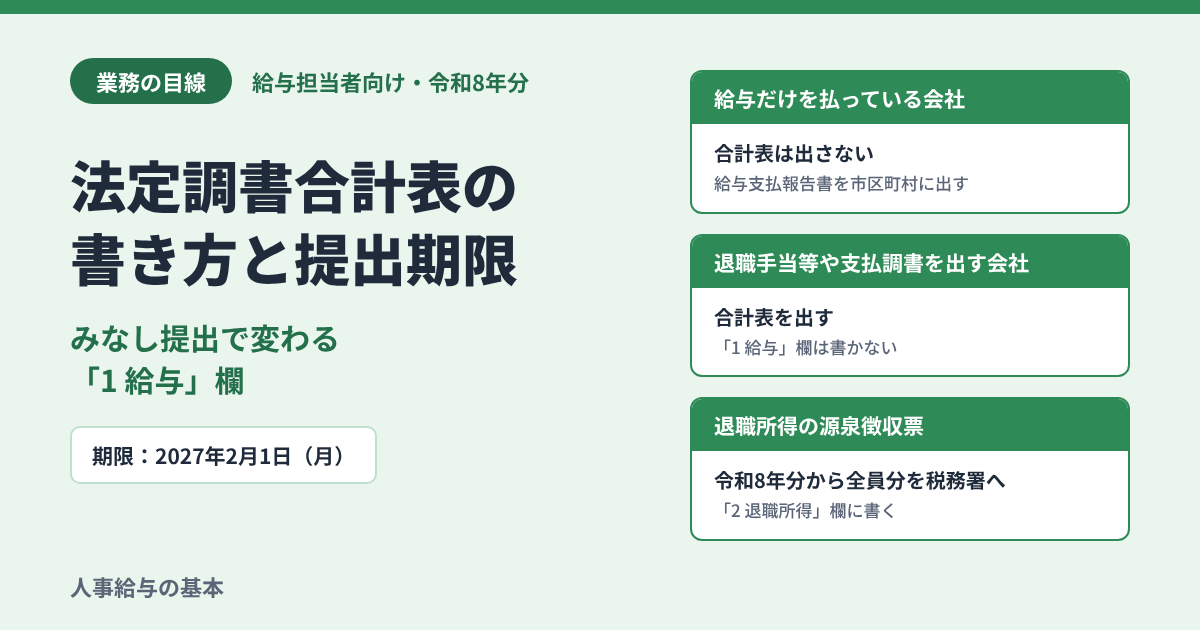
年末調整の作業は、源泉徴収票を作ったあと、法定調書合計表を税務署に出すところまで続きます。令和8年分は、源泉徴収票のみなし提出が始まり、「1 給与」の欄を書かなくてよくなりました。給与だけを払っている会社は、合計表そのものを出さなくてよくなります。この記事では、令和8年分の合計表を出すかどうかの判断から、欄の書き方、提出までを説明します。
この記事でわかること
- 合計表を出すかどうか(令和8年分)
- 令和8年分で変わったこと(「1 給与」欄・退職所得など)
- 欄の書き方と、提出期限・提出先
※2026年11月時点の情報です。国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」と「源泉徴収票のみなし提出の特例に関するQ&A」(令和8年4月)にもとづきます。
結論:給与だけの会社は、合計表を出さない
ポイント
| 会社 | 合計表 | 「1 給与」欄 |
|---|---|---|
| 給与だけを払っている(給与支払報告書を市区町村に出す) | 出さない | ― |
| 退職手当等を払った、または報酬・料金や不動産の支払調書を出す | 出す(その法定調書と一緒に) | 書かない |
- 期限:2027年2月1日(月)までに、所轄の税務署へ
- 令和8年分の様式(書面で出す場合):国税庁「F1-1 給与所得の源泉徴収票(同合計表)」(手書用・記載要領。入力用は2026年11月18日時点で準備中)
確認先:国税庁「源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A」問8(PDF)
法定調書合計表とは
法定調書合計表は、法定調書を税務署に出すときに、一緒に出す表です。正式名は「給与所得の源泉徴収票等の法定調書合計表」です。
1枚の様式に、給与所得・退職所得の源泉徴収票と、報酬・料金や不動産の支払調書(全部で6種類)をまとめて書きます。
合計表に書くのは、実際に税務署に出す法定調書だけです。
確認先:国税庁「令和8年分 法定調書の作成と提出の手引」第8章(PDF)
令和8年分で変わったこと
みなし提出で、「1 給与」欄は書かない
- 令和9年1月1日以後に給与支払報告書を市区町村に出すと、税務署に給与所得の源泉徴収票を出したものとみなされます(みなし提出)
- 税務署に出す給与所得の源泉徴収票がないので、合計表の「1 給与所得の源泉徴収票合計表」欄は書きません。提出媒体欄の「1給与」も書きません
- 給与所得の源泉徴収票のほかに税務署に出す法定調書がなければ、合計表そのものも出しません
- 年の途中で退職した人の源泉徴収票も、令和9年1月1日以後にまとめて出すなら、みなし提出の対象です
みなし提出のしくみは、源泉徴収票の書き方(令和8年分)|給与担当者向け、みなし提出・提出範囲など今年の変更点で説明しています。
退職所得の源泉徴収票は、全員分を税務署へ
- 令和8年分から、退職手当等を払ったすべての人(居住者)の退職所得の源泉徴収票を、税務署に出します(提出を省略できる範囲がなくなりました)
- そのため、令和8年に退職手当等を払った会社は、合計表を出します。書くのは「2 退職所得の源泉徴収票合計表」欄です
e-Tax 等で出す基準が、100枚から30枚に
- 前々年(基準年)に出すべきだった枚数が30枚以上の法定調書は、e-Tax 等で出します。書面では出せません
- 判定は、法定調書の種類ごとに行います
書面の様式が変わった
- 書面で出すときは、国税庁のサイトにある最新の様式を使います
確認先:国税庁「令和8年分 法定調書の作成と提出の手引」第1章(PDF)/国税庁「源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A」(PDF)
欄の書き方
合計表を出す会社が書く欄です。
表の上の欄1 給与所得の源泉徴収票合計表2 退職所得の源泉徴収票合計表3〜6 の欄
表の上の欄
| 欄 | 書くこと |
|---|---|
| 年分 | 提出する法定調書の年分(令和8年分) |
| 提出者 | 住所・名称・法人番号・代表者の氏名・電話番号 |
| 作成担当者・作成税理士 | 作成担当者と、作成した税理士。税理士番号は書かなくてもよい |
| 提出媒体 | 出す法定調書の種類ごとに、2桁の番号(電子14、FD15、MO16、CD17、DVD18、書面30、その他99)。みなし提出なら「1給与」は書かない |
| 本店一括 | 本店等一括提出をする場合は「1」、しない場合は「2」 |
| 調書の提出区分 | 新規「1」、追加「2」、訂正「3」、無効「4」 |
| 税務署整理欄 | 書かない |
1 給与所得の源泉徴収票合計表
みなし提出で、税務署に出す給与所得の源泉徴収票がなければ、この欄は書きません。
2 退職所得の源泉徴収票合計表
- 令和8年分から、Ⓐ 退職手当等の総額 と Ⓑ 源泉徴収票を提出するもの の両方に、退職手当等を払ったすべての人の合計を書きます
3〜6 の欄
- 報酬・料金や不動産の支払調書を出す会社だけが書きます。書き方は手引の第8章で確認できます
確認先:国税庁「令和8年分 法定調書の作成と提出の手引」第8章(PDF)/国税庁「【記載要領】給与所得の源泉徴収票等の法定調書合計表」(令和8年分・PDF)
提出期限と提出のしかた
| 項目 | 内容 |
|---|---|
| 期限 | 翌年1月31日まで(令和8年分は、2027年2月1日〔月〕まで) |
| 提出先 | 所轄の税務署。郵送するときは、税務署の内部事務をまとめている業務センターあてに送る(対象の税務署は国税庁のサイトで確認) |
| 出し方 | e-Tax、認定クラウド等、光ディスク等(CD・DVDなど)、書面(持参か送付) |
| 一緒に出すもの | 実際に税務署に出す法定調書(退職所得の源泉徴収票など) |
- 書面で出すときは、国税庁のサイトから様式を取り出します(e-Tax で出した翌年は、税務署から用紙は送られません)。
確認先:国税庁「F1-1 給与所得の源泉徴収票(同合計表)」/e-Tax「電子申告等開始届出書を提出した場合には、申告書等の用紙は送付されないのですか。」
実務の現場から
「1 給与」欄は不要ですが、報酬、料金、契約金及び賞金の支払調書など、ほかの支払調書を出す場合はその提出は必要です。担当が違う場合も多いと思いますので、連携をとるようにしましょう。
法定調書合計表とは別に、非居住者の「非居住者等に支払われる給与、報酬、年金及び賞金の支払調書合計表」は変わらずに提出が必要です。対象者がいる場合は忘れずに出すようにしましょう。
まとめ
- 令和8年分は、みなし提出で「1 給与」欄と、提出媒体欄の「1給与」を書かない
- 給与だけを払っている会社は、合計表を出さない
- 退職手当等を払った会社(令和8年分から全員分)や、報酬・不動産の支払調書を出す会社は、その法定調書と一緒に合計表を出す
- 期限は2027年2月1日(月)、提出先は所轄の税務署
- 書面で出すときは、国税庁のサイトの最新の様式を使う