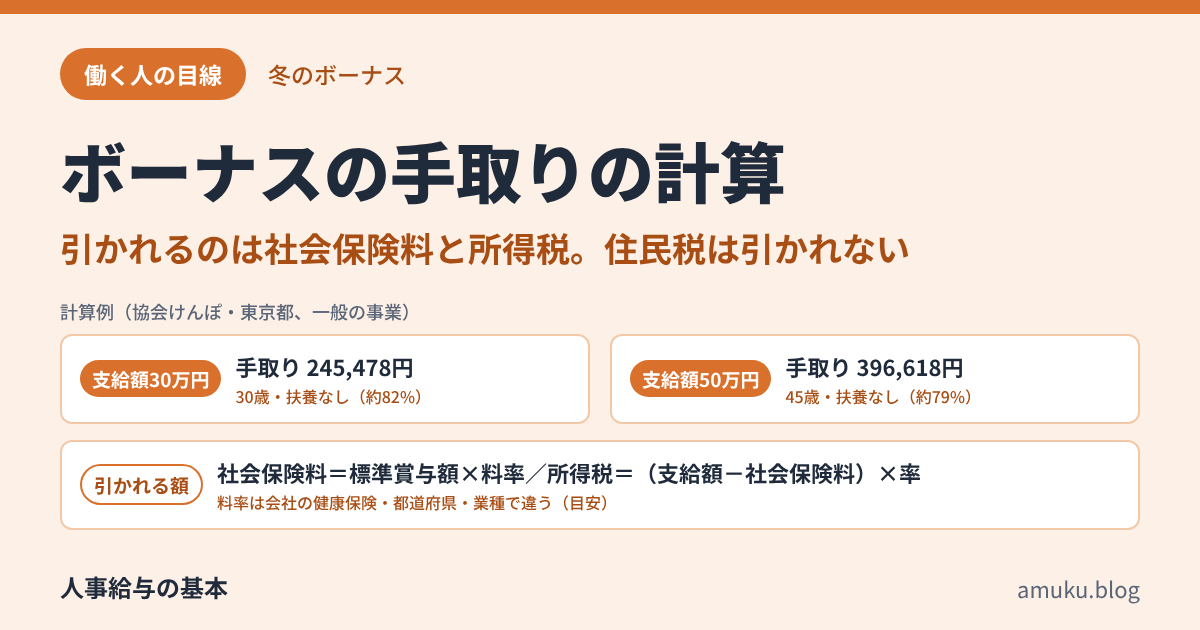
冬のボーナスの支給額(税金や社会保険料を引く前の額)が分かると、「手取りはいくらになるの?」と気になります。ボーナスから引かれるのは、社会保険料と所得税です。住民税は引かれません。この記事では、ボーナスから何がいくら引かれるかと、手取りの計算のしかたを、計算例で説明します。
この記事でわかること
- ボーナスから引かれるもの
- 社会保険料と所得税の計算のしかた
- 支給額30万円・50万円の計算例(手取りの目安)
※2026年11月時点の情報です。料率は令和8年度、所得税は令和8年分の表で計算しています。
結論:引かれるのは社会保険料と所得税。手取りは支給額のおよそ8割
ポイント
- ボーナスから引かれるのは、健康保険料・介護保険料(40歳以上)・子ども・子育て支援金・厚生年金保険料・雇用保険料と、所得税
- 住民税は、ボーナスからは引かれない
- 社会保険料は、支給額から1,000円未満を切り捨てた額(標準賞与額)に料率をかける
- 所得税は、前月の給与と扶養の人数で率が決まる
- 下の計算例では、手取りは支給額の約79〜84%
ボーナスから引かれるもの
| 引かれるもの | 何にかけるか | 本人の負担(目安) |
|---|---|---|
| 健康保険料 | 標準賞与額 | 4.925%(協会けんぽ・東京都) |
| 介護保険料(40〜64歳) | 標準賞与額 | 0.81% |
| 子ども・子育て支援金 | 標準賞与額 | 0.115% |
| 厚生年金保険料 | 標準賞与額 | 9.15% |
| 雇用保険料 | 支給額 | 0.5%(一般の事業) |
| 所得税 | 支給額-社会保険料 | 前月の給与と扶養の人数で決まる率 |
| 住民税 | ― | 引かれない |
健康保険料の率は、会社が入っている健康保険(協会けんぽの都道府県や、会社の健康保険組合)で違います。雇用保険料の率は、業種で違います。この記事の数字は目安です。
子ども・子育て支援金は、2026年4月分の保険料から始まりました。ボーナスからも引かれます。くわしくは、給与明細の子ども・子育て支援金とは?いくら引かれるのかと、明細に欄がない理由で説明しています。
確認先:協会けんぽ「令和8年度 都道府県毎の保険料率」/厚生労働省「令和8年度 雇用保険料率のご案内」(PDF)
社会保険料の計算
標準賞与額は、ボーナスの支給額から、1,000円未満を切り捨てた額です。
健康保険料や厚生年金保険料などは、会社と本人が半分ずつ負担します。
所得税の計算
ボーナスの所得税は、毎月の給与とは別の表(賞与に対する源泉徴収税額の算出率の表)で計算します。
- 前月の給与から、社会保険料を引いた額を見る
- その額と扶養の人数で、表から率を出す
- (支給額 - ボーナスの社会保険料)× 率
扶養の人数は、会社に出した扶養控除等申告書の人数です(16歳未満の子は数えません)。
率の例(扶養なし・令和8年分)
| 前月の給与(社会保険料を引いた額) | 率 |
|---|---|
| 9万4,000円以上26万円未満 | 4.084% |
| 26万円以上30万9,000円未満 | 6.126% |
| 30万9,000円以上34万2,000円未満 | 8.168% |
| 34万2,000円以上37万2,000円未満 | 10.210% |
率には、復興特別所得税も入っています。扶養の人数が多いほど、率は低くなります。
確認先:国税庁「賞与に対する源泉徴収税額の算出率の表(令和8年分)」(PDF)/国税庁 タックスアンサー No.2523「賞与に対する源泉徴収」
計算例でシミュレーション
条件(3つとも):協会けんぽの東京都、一般の事業の会社、扶養控除等申告書を出している
| 例1 | 例2 | 例3 | |
|---|---|---|---|
| 支給額 | 30万円 | 50万円 | 30万円 |
| 年齢 | 30歳 | 45歳 | 30歳 |
| 扶養 | なし | なし | 1人 |
| 前月の給与(社会保険料を引いた額) | 24万円 | 30万円 | 24万円 |
| 健康保険料(例2は介護保険料を含む) | 14,775円 | 28,675円 | 14,775円 |
| 子ども・子育て支援金 | 345円 | 575円 | 345円 |
| 厚生年金保険料 | 27,450円 | 45,750円 | 27,450円 |
| 雇用保険料 | 1,500円 | 2,500円 | 1,500円 |
| 社会保険料の合計 | 44,070円 | 77,500円 | 44,070円 |
| 所得税の率 | 4.084% | 6.126% | 2.042% |
| 所得税 | 10,452円 | 25,882円 | 5,226円 |
| 手取り | 245,478円 | 396,618円 | 250,704円 |
| 支給額に対する手取り | 約82% | 約79% | 約84% |
計算のしかた(例1)
- 社会保険料:300,000円 × (4.925%+0.115%+9.15%)+300,000円 × 0.5% = 44,070円
- 所得税:(300,000円 - 44,070円)× 4.084% = 10,452円(1円未満は切り捨て)
- 手取り:300,000円 - 44,070円 - 10,452円 = 245,478円
例2は、40歳以上なので介護保険料が加わり、前月の給与が高いので所得税の率も上がります。例3は、扶養が1人いるので、所得税の率が下がります。
自分の数字で計算するときは、料率を会社の健康保険の率に、所得税の率を自分の前月の給与と扶養の人数の行に置きかえて計算できます。
よくある疑問
住民税は、なぜボーナスから引かれないの?
住民税は、前の年の所得(ボーナスを含む)をもとに市区町村が金額を決め、毎月の給与から12回に分けて引くしくみだからです。ボーナスの分も、翌年の住民税に入っています。
住民税の決まり方は、給与明細の住民税とは?決まり方と、6月に金額が変わる理由で説明しています。
前の月に給与がないときは?
入社してすぐなどで前の月に給与がないときや、ボーナスが前の月の給与(社会保険料を引いた額)の10倍を超えるときは、上の表を使いません。毎月の給与の税額表を使う別の計算になります。
ボーナスの所得税は、引かれすぎにならない?
ボーナスの所得税は、その時点の目安の額です。1年分の所得税は、年末調整で計算し直して精算されます。
年末調整で戻る額の目安は、年末調整でいくら戻る?おおよその額の出し方と、無料でできるシミュレーションで説明しています。
確認先:国税庁 タックスアンサー No.2523「賞与に対する源泉徴収」
まとめ
- ボーナスから引かれるのは、社会保険料(健康保険・介護保険〈40歳以上〉・子ども・子育て支援金・厚生年金・雇用保険)と所得税
- 住民税は引かれない
- 社会保険料は、標準賞与額(1,000円未満を切り捨てた額)× 料率
- 所得税は、(支給額-社会保険料)× 前月の給与と扶養の人数で決まる率
- 計算例では、手取りは支給額の約79〜84%。料率は会社の健康保険・都道府県・業種で違う
確認先の公的機関
- 協会けんぽ「令和8年度 都道府県毎の保険料率」
- 日本年金機構「従業員に賞与を支給したときの手続き」
- 厚生労働省「令和8年度 雇用保険料率のご案内」(PDF)
- 国税庁「賞与に対する源泉徴収税額の算出率の表(令和8年分)」(PDF)
- 国税庁 タックスアンサー No.2523「賞与に対する源泉徴収」
この記事は一般的なしくみの説明です。ご自身の手取りは、勤務先の給与明細でご確認ください。