住宅ローン控除(住宅借入金等特別控除)は、1年目は確定申告で受けます。2年目からは、会社の年末調整で受けられます。そのときに会社に出すのが、税務署から届く「給与所得者の住宅借入金等特別控除申告書」です。この記事では、この申告書の目的、出す前に準備するもの、欄ごとの書き方とよくある間違いを説明します。
この記事でわかること
- 住宅借入金等特別控除申告書は何のための書類か
- 出す前に準備するもの(調書方式・証明書方式で違う)
- 欄ごとの書き方と記入例、よくある間違い
※2026年11月時点の情報です。例は、2026年の年末調整で出す令和8年分(2026年分)の申告書です。控除率や借入限度額は、住み始めた年や住宅の種類によって違います。
結論:2年目からは、税務署から届いた申告書を年末調整で会社に出す
ポイント
- この申告書は、住宅ローン控除の2年目以降に、年末調整で控除を受けるための書類。1年目は確定申告
- 申告書は税務署から届く。調書方式なら申告書だけ、証明書方式なら金融機関の年末残高等証明書も一緒に出す
- 申告書に書いた控除額のうち、年末調整で引けるのは所得税の額まで。引ききれない分は、翌年度の住民税から引かれる場合がある
この申告書は何のための書類?
この申告書は、住宅ローン控除を受けている会社員が、2年目以降に年末調整で控除を受けるために会社に出す書類です。
- 1年目:確定申告で控除を受ける
- 2年目以降:年末調整で控除を受けられる(この申告書を会社に出す)
申告書は、自分で用意するのではなく、税務署から届きます。
- 書面の場合:入居して2年目に、残りの年の分がまとめて届きます
- e-Tax で受け取る手続きをした場合:毎年、e-Tax のメッセージボックスに届きます
届く時期は、方式によって違います(令和8年分の「年末調整のしかた」による)。
| 方式 | 書面 | e-Tax |
|---|---|---|
| 調書方式 | 入居2年目の11月下旬ごろ | 毎年11月中旬ごろ |
| 証明書方式 | 入居2年目の10月下旬ごろ | 毎年10月ごろ |
申告書は、税務署が出す「年末調整のための住宅借入金等特別控除証明書」と1枚になっています。
会社には、年末調整のときまでに出します。提出の締め切りは、会社の案内で確認できます。
確認先:国税庁「令和8年分 年末調整のしかた」住宅借入金等特別控除申告書(PDF)/国税庁 No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合
調書方式と証明書方式
住宅ローン控除には、年末残高の伝え方が2つあります。
- 調書方式:金融機関が税務署に年末残高を伝える方式。1年目に、借入先の金融機関に「住宅ローン控除の適用申請書」を出した人
- 証明書方式:金融機関から届く「住宅取得資金に係る借入金の年末残高等証明書」を、自分で会社に出す方式
どちらの方式かは、1年目に金融機関に適用申請書を出したかどうかで決まります。分からないときは、借入先の金融機関で確認できます。
確認先:国税庁 No.1230 調書方式による住宅借入金等特別控除
ほかの年末調整の申告書との違い
扶養控除等申告書や基礎控除申告書などは、会社から配られます。この申告書だけは、税務署から届きます。ほかの申告書の書き方は、扶養控除等申告書の書き方|何のための書類か、準備するもの、欄ごとの記入例、基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除申告書の書き方|何のための書類か、準備するもの、欄ごとの記入例で説明しています。
出す前に準備するもの
| 準備するもの | 調書方式 | 証明書方式 | 使う欄 |
|---|---|---|---|
| 税務署から届いた、その年の分の申告書(年末調整のための住宅借入金等特別控除証明書と1枚。e-Tax で受け取った人はそのデータ) | 要る | 要る | すべて |
| 金融機関から届いた「住宅取得資金に係る借入金の年末残高等証明書」 | 要らない | 要る(会社に一緒に出す) | 住宅借入金等の年末残高 |
| ローンの返済計画表(返済予定表) | 控除証明書の年末残高の欄が空欄のとき、繰上返済などで残高が変わったとき | 要らない(残高が変わったときは、年末残高等証明書をもらい直す) | 住宅借入金等の年末残高 |
| 家や土地の取得対価の額、居住用割合、連帯債務割合(申告書と1枚の証明書の証明事項に書かれています) | 要る | 要る | 取得対価の額・居住用割合・連帯債務 |
| 自分のその年の給与の収入の見込み、給与以外の所得の見込み | 要る | 要る | 年間所得の見積額 |
所得の見積額の出し方は、所得とは?収入との違いと、年末調整の申告書に書く家族の「所得の見積額」の出し方で説明しています。
※e-Tax で受け取ったデータを、会社が書面でしか受け付けない場合は、国税庁の「QRコード付証明書等作成システム」で書面に出力できます。
※申告書をなくしたときは、税務署に再交付を申請できます。
確認先:国税庁「年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請手続」
書き方(令和8年分の申告書で、欄ごと)
住宅借入金等の年末残高連帯債務割合を掛けた金額取得対価の額と居住用割合住宅借入金等特別控除額年間所得の見積額
計算の順番に合わせて説明します。
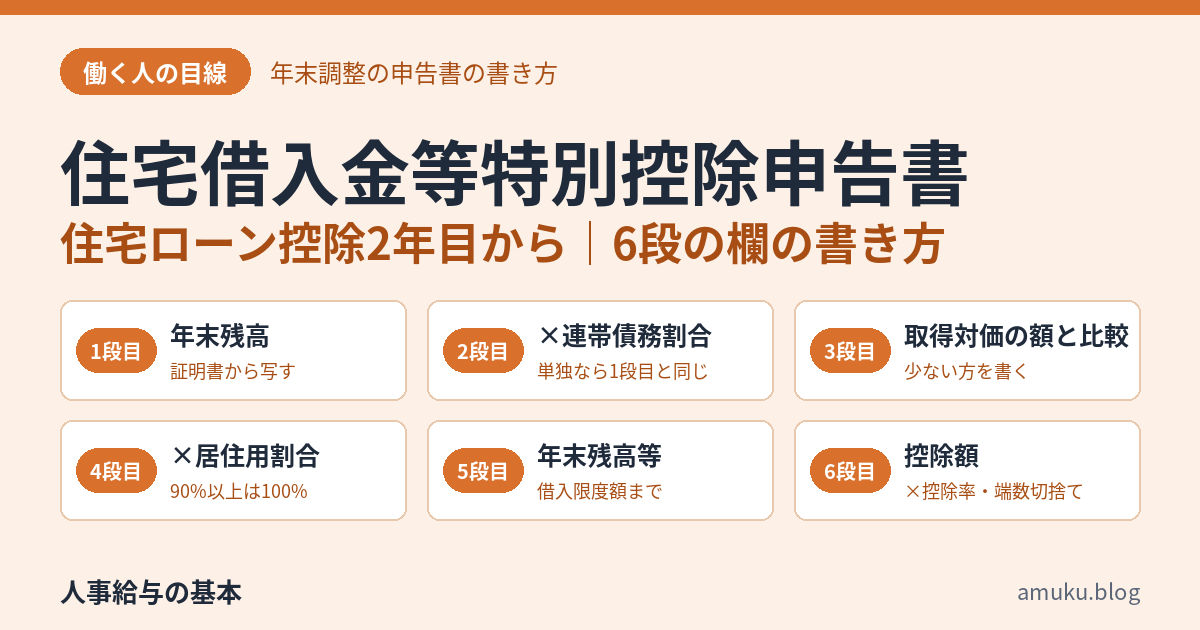
申告書の計算の欄は、上から6段あります。この記事では、上から順に「1段目」〜「6段目」と呼びます。
段の作りは、住み始めた年の様式で違うことがあります。
自分の申告書と違うときは、国税庁の記載例で、住み始めた年の例を確認できます。
用紙では、「年間所得の見積額」の欄は「住宅借入金等の年末残高等」の欄(5段目)の右にあります。この記事では最後に説明します。
計算の欄は、「住宅のみ」「土地等のみ」「住宅及び土地等」「増改築等」の列に分かれています。この記事は、新築や購入した家1つについて控除を受けている人の例で説明します。増改築や借換えをした人、2つ以上の控除を受けている人は、国税庁の記載例で確認できます。
新築、購入及び増改築等に係る住宅借入金等の年末残高(1段目)
この欄は、住宅ローン控除を受ける全員が書きます。
年末残高をどこから写すかは、方式で違います。
- 証明書方式の人:年末残高等証明書の年末残高を写す
- 調書方式の人:控除証明書の「住宅借入金等の年末残高に関する事項」に書かれた年末残高を写す
- 調書方式で、その欄が空欄のとき(令和9年分以降など):返済計画表などで年末残高を確かめて書く
書き方
- 上のとおり、12月31日の住宅ローンの残高を確かめる
- 年末残高等証明書の「住宅借入金等の内訳」(住宅のみ・土地等のみ・住宅及び土地等)に合わせた列に書く
- 調書方式の人は、控除証明書の同じ区分の欄から写します
- 2か所以上から借りている人は、すべての証明書の金額をもとに書く
- 調書方式の人は、備考欄に「調書方式に対応する金融機関からの借入れ」などと書きます
繰上返済や返済の遅れで、実際の年末残高が証明書と違うときは、実際の残高で書きます。
- 証明書方式の人:金融機関から、実際の残高の年末残高等証明書をもらい直します
- 調書方式の人:返済計画表などで、実際の残高を確かめます
記入例(令和8年分)
証明書方式で、年末残高等証明書の年末残高が2,500万円(内訳は「住宅及び土地等」)の場合
- 「住宅及び土地等」の列の1段目:25,000,000円
確認先:国税庁「令和8年分 年末調整のしかた」住宅借入金等特別控除申告書(PDF)/国税庁「令和8年分 住宅借入金等特別控除申告書の記載例」(PDF)/国税庁「年末調整で住宅借入金等特別控除を受ける方へ」(PDF)
住宅借入金等の年末残高(連帯債務割合を掛けた金額。2段目)
この欄は、全員が書きます。連帯債務でない人は、1段目と同じ金額を書きます。
連帯債務で借りている人は、次の計算をします。
書き方
- 年末残高に、証明事項の「連帯債務割合」を掛ける
- 割合が書かれていないときは、1年目の確定申告の計算明細書に書いた割合を使います
- 1人で借りている分(単独債務)があるときは、その分はそのまま足します
- 1段目の「内、連帯債務による借入金の額」には、年末残高のうち連帯債務の分を書きます
- その金額を、この欄(2段目)に書く
- 証明事項に連帯債務割合が書かれていれば、備考欄に連帯債務のことを書く必要はありません
- 書かれていないときは、ほかの連帯債務者に、備考欄へ負担する額を示す文と住所・氏名を書いてもらいます
記入例(令和8年分)
連帯債務でない人
- 1段目と同じ(例:25,000,000円)
連帯債務の年末残高が4,000万円で、連帯債務割合が2分の1の場合
- 1段目:40,000,000円(内、連帯債務による借入金の額:40,000,000円)
- 4,000万円 × 1/2 = 2,000万円
- 2段目:20,000,000円
備考欄に書いてもらう文の例と、ペアローン・共有の場合の書き方は、国税庁の資料で確認できます。
確認先:国税庁「令和8年分 年末調整のしかた」住宅借入金等特別控除申告書(PDF)/国税庁「令和8年分 住宅借入金等特別控除申告書の記載例」(PDF)/国税庁「年末調整で住宅借入金等特別控除を受ける方へ」(PDF)
取得対価の額と居住用割合(3段目・4段目)
この欄は、全員が書きます。
特に、次の人は計算の結果が変わります。
- 年末残高が、家や土地の取得対価の額より多い人
- 家の一部を、店や事務所など住まい以外に使っている人
書き方
- 取得対価の額を確かめる
- 証明事項の「取得対価の額」の金額を使います
- 証明事項は、1年目の確定申告に基づいて税務署が書いています
- 2段目の金額と取得対価の額の少ない方を、3段目の欄に書く
- 「住宅及び土地等」の列は、家屋と土地等の取得対価の額を足した金額と比べます
- その金額に居住用割合を掛けて、4段目の欄に書く
- 居住用割合は、家の床面積のうち、住まいに使っている部分の割合です
- 面積と割合も、証明事項に書かれています
- 割合が90%以上なら、100%として計算します
記入例(令和8年分)
「住宅及び土地等」の列で、2段目2,500万円・家屋の取得対価の額2,500万円・土地等の取得対価の額1,000万円・すべて住まいに使っている場合
- 取得対価の額:2,500万円 + 1,000万円 = 3,500万円
- 3段目:2,500万円(2段目の方が少ない)
- 4段目:2,500万円 × 100% = 2,500万円
「住宅のみ」の列で、2段目3,000万円・取得対価の額2,500万円・住まいに使っている割合が80%の場合
- 3段目:2,500万円(取得対価の額の方が少ない)
- 4段目:2,500万円 × 80% = 2,000万円
確認先:国税庁「令和8年分 年末調整のしかた」住宅借入金等特別控除申告書(PDF)/国税庁「年末調整で住宅借入金等特別控除を受ける方へ」(PDF)
住宅借入金等の年末残高等と住宅借入金等特別控除額(5段目・6段目)
この欄は、全員が書きます。
書く人の確認
- 控除率と借入限度額は、住み始めた年と住宅の種類で決まります
- 控除率は、1年目の確定申告のときと同じです
令和8年分の「年末調整のしかた」の例(令和4年・令和5年に住み始めた新築の家。認定住宅などに当たらない家)
- 借入限度額:3,000万円
- 控除率:0.7%
- 1年に控除できる限度額:21万円
- 中古の家を買った人は、借入限度額2,000万円・1年に控除できる限度額14万円です
書き方
- 4段目の金額を合計する(列が2つ以上あるとき)
- 借入限度額を超えるときは、借入限度額にする
- その金額を、5段目の欄(住宅借入金等の年末残高等)に書く
- 5段目の金額に控除率を掛ける
- 100円未満の端数を切り捨てる
- その金額を、6段目の欄(住宅借入金等特別控除額)に書く
調書方式の人は、原則として、6段目の欄に控除の見込額が書かれています。
見込額は計算の参考にして、自分で計算した額を書きます。
記入例(令和8年分。令和5年に住み始めた新築の家〈認定住宅などに当たらない家〉。借入限度額3,000万円・控除率0.7%)
4段目が2,500万円の場合
- 5段目:25,000,000円(借入限度額以下)
- 2,500万円 × 0.7% = 17万5,000円
- 6段目:175,000円
4段目が2,000万円の場合
- 5段目:20,000,000円
- 2,000万円 × 0.7% = 14万円
- 6段目:140,000円
4段目が12,345,678円の場合(端数が出る例)
- 5段目:12,345,678円
- 12,345,678円 × 0.7% = 86,419.746円
- 100円未満を切り捨てて、6段目:86,400円
国税庁の記載例(令和7年に住み始めた人の、認定住宅等用の例。住宅と土地を別々に借りている場合)
- 4段目:「住宅のみ」の列13,000,000円、「土地等のみ」の列15,000,000円
- 5段目:13,000,000円 + 15,000,000円 = 28,000,000円
- 28,000,000円 × 0.7% = 196,000円
- 6段目:196,000円
申告書に書いた控除額は、そのまま全部引かれるとは限りません。年末調整で引けるのは、1年分の所得税(算出所得税額)までです。この計算は会社がします。
年収500万円(給料だけ・社会保険料72万円・生命保険料控除4万円)で、算出所得税額が8万8,000円の場合
- 申告書に書く控除額:175,000円
- 年末調整で引ける額:88,000円(算出所得税額まで)
- 引ききれない額:175,000円 − 88,000円 = 87,000円
引ききれない額は、翌年度の住民税から引かれる場合があります。詳しくは、お住まいの市区町村で確認できます。
確認先:国税庁 No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合/国税庁「年末調整で住宅借入金等特別控除の適用を受ける方へ」(記載例)
年間所得の見積額
その年の合計所得金額の見積額が2,000万円を超える人は、その年は住宅ローン控除を受けられません(令和4年以後に住み始めた人。令和3年以前に住み始めた人は3,000万円)。
所得の見積額の出し方は、所得とは?収入との違いと、年末調整の申告書に書く家族の「所得の見積額」の出し方で説明しています。
書く人は、住宅ローン控除を受ける全員です。
書き方
- その年の1月1日から12月31日までの、あなたの合計所得金額の見積額を出す
- 給料だけの人:年収から給与所得控除を引いた金額(給与所得)
- 所得金額調整控除を受ける人:給与所得から、さらにその額を引く
- 年金・副業などがある人:その所得も足す
- その金額を、年間所得の見積額の欄に書く
- 2,000万円以下か確かめる(床面積が40㎡以上50㎡未満の住宅の特例を受けている人は1,000万円以下)
記入例(令和8年分)
年収500万円(給料だけ)の場合
- 給与所得:500万円 ÷ 4 × 3.2 − 44万円 = 356万円
- 年間所得の見積額:3,560,000円
- 2,000万円以下なので、住宅ローン控除を受けられる
基礎控除申告書の「あなたの本年中の合計所得金額の見積額」と同じ金額になります。書き方は、基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除申告書の書き方で説明しています。
あなたの情報で申告書を作る
年末調整ツール(令和8年分)|申告書の下書き・計算シミュレーション・申告書ガイド
よくある間違い
- 1年目なのに、年末調整で受けようとする:1年目は確定申告です。年末調整で受けられるのは2年目からです
- 別の年の申告書を出す:書面の申告書は、残りの年の分がまとめて届きます。その年の分(令和8年分なら「令和8年分」)を出します
- 証明書方式なのに、年末残高等証明書を付け忘れる:証明書方式の人は、申告書と一緒に出します
- 繰上返済をしたのに、前の残高のまま書く:実際の年末残高と違うときは、実際の残高で書きます
- 年末残高に、そのまま控除率を掛ける:取得対価の額と比べて少ない方を使い、居住用割合も掛けます
- 年間所得の見積額に、年収をそのまま書く:書くのは所得です。給料だけなら、年収から給与所得控除を引いた金額です
- 引ききれなかった分は無駄になると思う:翌年度の住民税から引かれる場合があります
迷ったときは、勤務先の担当者か、税務署に確認してください。
まとめ
- この申告書は、住宅ローン控除の2年目以降に、年末調整で控除を受けるための書類。1年目は確定申告
- 申告書は税務署から届く。その年の分を、年末調整のときまでに会社に出す
- 証明書方式の人は、年末残高等証明書も一緒に出す。調書方式の人は要らない
- 控除額は、年末残高と取得対価の額の少ない方 × 居住用割合(借入限度額まで)× 控除率。100円未満は切り捨て
- 年末調整で引けるのは所得税の額まで。引ききれない分は、翌年度の住民税から引かれる場合がある
確認先の公的機関
- 国税庁「令和8年分 年末調整のしかた」住宅借入金等特別控除申告書(PDF)
- 国税庁「令和8年分 住宅借入金等特別控除申告書の記載例」(PDF)
- 国税庁「年末調整で住宅借入金等特別控除を受ける方へ」(PDF)
- 国税庁 タックスアンサー No.1211-1「住宅の新築等をし、令和4年以降に居住の用に供した場合」
- 国税庁 タックスアンサー No.1230「調書方式による住宅借入金等特別控除」
- 国税庁「年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請手続」
この記事は一般的なしくみの説明です。ご自身の申告書の書き方については、勤務先の担当者、または税務署にご確認ください。