この記事でわかること
- 年末調整で従業員から申告してもらう情報と、4種類の申告書
- 申告書ごとの出す時期と、そこから決まる控除
- どの控除がどの書類から来るかの対応表
※この記事は令和8年分(2026年)の例で書いています。申告書の名前や様式は毎年変わることがあるため、毎年見直します。
年末調整の全体の流れとスケジュールは、【年末調整の基本】年末調整とは?全体の流れと1年のスケジュールで解説しています。
年末調整の申告
年末調整には、会社が持っている給与の情報だけでなく、従業員本人や家族の情報が必要です。会社だけでは分からない情報があるため、従業員から申告してもらいます。
- 従業員:年末調整に必要な情報を、申告書で会社に申告する
- 会社:申告された情報を確認する
- 会社:年末調整を行う
申告してもらう情報
| 区分 | 情報 |
|---|---|
| 本人に関する情報 | 本人の所得、障害者・寡婦・ひとり親・勤労学生に当たるか |
| 家族に関する情報 | 配偶者、扶養親族、配偶者や扶養親族の所得 |
| 保険料などに関する情報 | 生命保険料、地震保険料、給与から控除されていない社会保険料(本人が支払った国民年金保険料など)、小規模企業共済等掛金 |
| 住宅ローン控除に関する情報 | 年末調整で住宅ローン控除を受けるための情報 |
確認先:国税庁「令和8年分 年末調整のしかた(手順などの説明)」
申告書と出す時期
ポイント
この記事では、各控除に申告書の印(扶・基・保・住・給・前)を付けています。印は、年末調整の計算で、それぞれの金額をどの書類から拾うかを表します。
| 申告書 | 主に申告する情報 | 出す時期 |
|---|---|---|
| 扶給与所得者の扶養控除等(異動)申告書 | 本人の状況、配偶者、扶養親族 | その年の最初の給与の支払日の前日まで(年初に提出済み)。年末調整では内容に変わりがないかを確認し、変わっていれば異動の申告を受けます。翌年分は、翌年最初の給与の支払日の前日までに出してもらう必要があり、年末調整の申告書とあわせて回収するのが一般的です |
| 基給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 | 本人の所得、配偶者と本人の所得、特定親族とその所得、所得金額調整控除に必要な情報 | 年末調整のとき |
| 保給与所得者の保険料控除申告書 | 生命保険料・地震保険料・社会保険料・小規模企業共済等掛金 | 年末調整のとき(控除証明書などを添付) |
| 住給与所得者の(特定増改築等)住宅借入金等特別控除申告書 | 住宅ローン控除に必要な情報 | 年末調整のとき。年末調整で住宅ローン控除を受ける2年目以後の人が出します(1年目は本人が確定申告) |
| 前前職の源泉徴収票 | 前の勤務先の給与・社会保険料等(小規模企業共済等掛金を含む)・源泉徴収税額 | 年末調整のとき。年の途中で就職した人が出します |
(給)源泉徴収簿・賃金台帳(給与支払の実績)は会社の記録なので、従業員からの申告は要りません。
申告書を受け取ったあとの確認のポイントは、年末調整の申告書チェックポイント|申告書どうしの突き合わせと前年比較【給与担当者向け】で解説しています。
確認先:国税庁 A2-1「給与所得者の扶養控除等の(異動)申告」/国税庁「令和8年分 年末調整のしかた(手順などの説明)」/国税庁「暮らしの税情報(令和8年度版)住宅ローン控除」
申告書ごとの控除
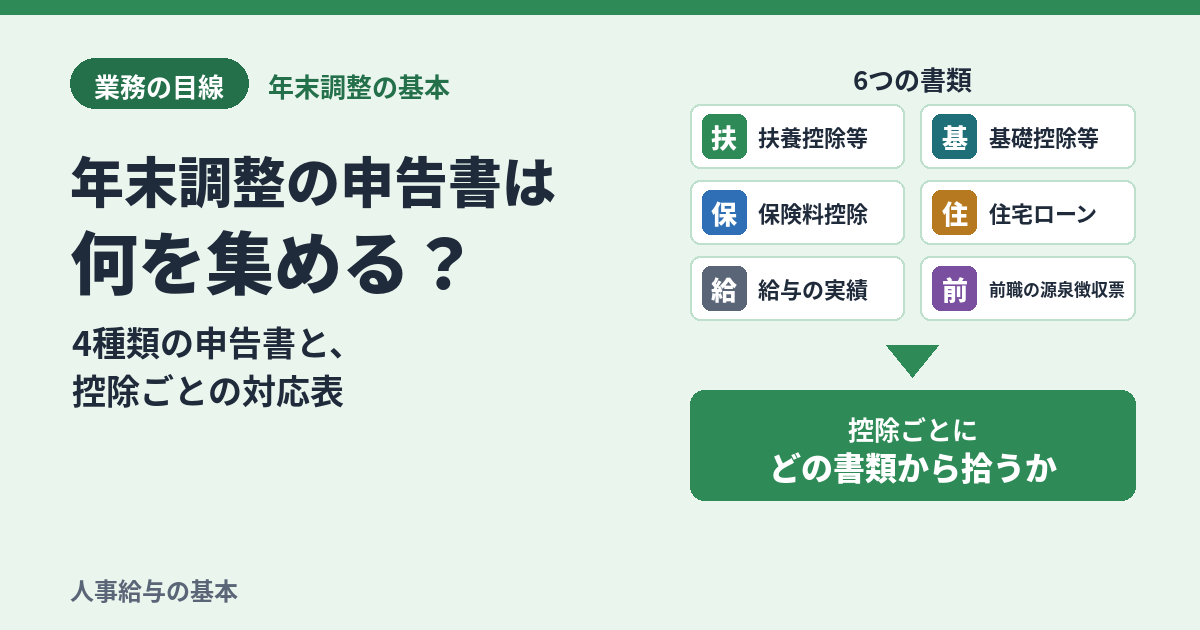
年末調整で使う書類は6種類です。従業員から出してもらう申告書4種類と前職の源泉徴収票、会社の記録(源泉徴収簿・賃金台帳)です。
- 扶給与所得者の扶養控除等(異動)申告書:扶養控除、障害者控除、寡婦控除・ひとり親控除、勤労学生控除
- 基基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書:所得金額調整控除、基礎控除、配偶者控除・配偶者特別控除、特定親族特別控除
- 保給与所得者の保険料控除申告書:社会保険料控除、小規模企業共済等掛金控除、生命保険料控除、地震保険料控除
- 住給与所得者の(特定増改築等)住宅借入金等特別控除申告書:住宅借入金等特別控除
- 給源泉徴収簿・賃金台帳(給与支払の実績):給与所得(収入金額)、社会保険料控除、小規模企業共済等掛金控除、源泉徴収済みの税額
- 前前職の源泉徴収票:給与所得(収入金額)、社会保険料控除、小規模企業共済等掛金控除、源泉徴収済みの税額
控除ごとの対応表
行が控除、列が書類です。印のある書類から、その控除の金額を拾います。「(月次)」は、毎月の源泉徴収でだけ使う欄です。
| 控除・項目 | 扶 | 基 | 保 | 住 | 給 | 前 |
|---|---|---|---|---|---|---|
| 給与所得(収入金額) | 給 | 前 | ||||
| 所得金額調整控除 | 基 | |||||
| 基礎控除 | 基 | |||||
| 配偶者控除・配偶者特別控除 | (月次) | 基 | ||||
| 扶養控除 | 扶 | |||||
| 特定親族特別控除 | (月次) | 基 | ||||
| 障害者控除 | 扶 | |||||
| 寡婦控除・ひとり親控除 | 扶 | |||||
| 勤労学生控除 | 扶 | |||||
| 社会保険料控除 | 保 | 給 | 前 | |||
| 小規模企業共済等掛金控除 | 保 | 給 | 前 | |||
| 生命保険料控除 | 保 | |||||
| 地震保険料控除 | 保 | |||||
| 住宅借入金等特別控除 | 住 | |||||
| 源泉徴収済みの税額 | 給 | 前 |
- 配偶者と特定親族は、扶養控除等申告書にも書く欄があります(源泉控除対象配偶者・源泉控除対象親族)。この欄は毎月の源泉徴収税額を求めるためのもので、年末調整の控除額は(基)の申告書で決めます
- 社会保険料控除・小規模企業共済等掛金控除は、給与から天引きした分は(給)、本人が直接払った分は(保)、前の勤務先で天引きされた分は(前)から拾います
- 住宅借入金等特別控除は所得控除ではなく、税額から直接差し引く控除です
拾った金額を使う計算の流れは、【年末調整の基本】年末調整の計算の流れで解説しています。
確認先:国税庁「令和8年分 年末調整のしかた(手順などの説明)」/国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」/国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」(源泉徴収票の「社会保険料等の金額」欄)
まとめ
- 年末調整では、会社だけでは分からない本人・家族・保険料・住宅ローンの情報を、従業員から申告書で出してもらいます
- 申告書は4種類(扶・基・保・住)。扶養控除等申告書は年初に提出済みで、年末調整では異動の確認と翌年分の回収をします。ほかの申告書は年末調整のときに出してもらいます
- 控除の金額は、申告書4種類と、前職の源泉徴収票(前)、会社の記録(給)の6つの書類から拾います。社会保険料控除・源泉徴収済みの税額などは複数の書類から来ます
確認先(公的機関)
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁「令和8年分 年末調整のしかた(手順などの説明)」
- 国税庁 A2-1「給与所得者の扶養控除等の(異動)申告」
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」
- 国税庁「暮らしの税情報(令和8年度版)住宅ローン控除」
個別の事案の判断は、所轄の税務署にご確認ください。
「【年末調整の基本】年末調整の申告書は何を集める?4種類の申告書と、控除ごとの対応表」への1件のフィードバック
コメントは受け付けていません。