この記事でわかること
- 年齢が「誕生日の前日」に加算される理由と、1日生まれの人の扱い
- 税金(所得税・住民税)・社会保険・雇用保険の年齢のライン
- 年齢の判定日と、それによって切り替わるもの
※この記事は2026年11月時点の情報です。取扱いは変わることがあるため、確認先の国税庁・日本年金機構などのページもあわせて確認してください。
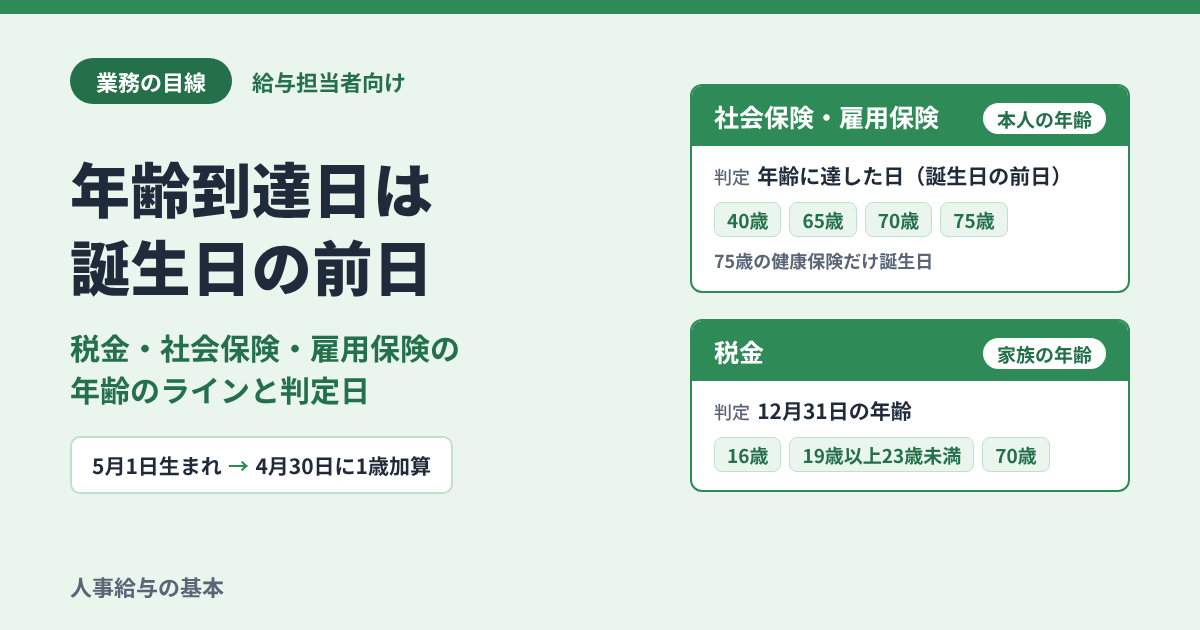
結論:社会保険は「年齢に達した日」、税金は「12月31日」の年齢で判定する
ポイント
社会保険・雇用保険(社員本人の年齢)
| 制度 | 年齢のライン | 何が変わるか |
|---|---|---|
| 健康保険 | 75歳 | 資格を失う(後期高齢者医療へ) |
| 介護保険 | 40歳 | 介護保険の第2号被保険者になる(給与から介護保険料を引く) |
| 介護保険 | 65歳 | 第1号被保険者に変わる(給与から介護保険料を引かなくなる) |
| 厚生年金 | 70歳 | 資格を失う |
| 雇用保険 | 65歳 | 高年齢被保険者になる(保険料は変わらない) |
税金(家族の年齢)
| 制度 | 年齢のライン | 何が変わるか |
|---|---|---|
| 所得税 | 16歳未満 | 控除対象扶養親族にならない |
| 所得税 | 16歳 | 控除対象扶養親族になる |
| 所得税 | 19歳以上23歳未満 | 特定扶養親族または特定親族になる |
| 所得税 | 70歳 | 老人扶養親族・老人控除対象配偶者になる |
| 住民税 | 16歳未満 | 控除対象扶養親族にならない(非課税限度額の判定では人数に入る) |
| 住民税 | 16歳 | 控除対象扶養親族になる |
| 住民税 | 19歳以上23歳未満 | 特定扶養親族または特定親族になる |
| 住民税 | 70歳 | 老人扶養親族・老人控除対象配偶者になる |
- 社会保険・雇用保険は社員本人の年齢、税金は家族(配偶者・扶養親族)の年齢で判定します
- 年齢は、どの制度も誕生日の前日に1歳加算して数えます
- 75歳の誕生日から後期高齢者医療に切り替わるため、健康保険は誕生日の前日までです(資格を失う日は誕生日)
- 所得税は、その年12月31日の年齢で判定します
- 住民税は、前年12月31日の年齢で判定します
- 社会保険の保険料は月単位です。年齢に達した日(75歳の健康保険は誕生日)がどの月に入るかで、保険料が変わる月が決まります
なぜ誕生日の前日に年齢が加算されるか
年齢の数え方は、「年齢計算ニ関スル法律」で決められています。
- 年齢は、生まれた日から数えます(生まれた日を1日目にします)
- 年齢の計算には、民法第143条(暦による期間の計算)を使います
民法第143条では、年で数える期間は、最後の年の「起算日に応当する日の前日」に満了します。生まれた日が起算日なので、毎年の誕生日の前日に1年が満了します。
そのため、年齢は誕生日の前日に1歳加算されます。
政府の答弁では、年齢は「誕生日の前日の午後十二時に加算される」としています。
例
- 5月2日生まれの人:毎年5月1日に1歳加算
- 5月1日生まれの人:毎年4月30日に1歳加算
1日生まれの人は、誕生日の前日が前の月になります。そのため、社会保険の保険料が変わる月が、誕生日の月より1か月早くなります。
ただし、75歳で健康保険の資格を失う日は誕生日です。そのため、1日生まれの人も75歳では月はずれません。
確認先:衆議院「年齢の計算に関する質問に対する答弁書」(平成14年9月18日)/e-Gov法令検索(年齢計算ニ関スル法律〈明治三十五年法律第五十号〉・民法第143条)
所得税の年齢ライン
所得税で年齢が関係するのは、配偶者や扶養親族の区分を決めるときです。社員本人の年齢で税額が変わるわけではありません。
年齢のラインと令和8年分の生年月日
| 年齢 | 区分 | 令和8年分の生年月日 |
|---|---|---|
| 16歳以上 | 控除対象扶養親族 | 平成23年1月1日以前に生まれた人 |
| 19歳以上23歳未満 | 特定扶養親族 | 平成16年1月2日から平成20年1月1日までに生まれた人 |
| 19歳以上23歳未満 | 特定親族(特定親族特別控除の対象) | 平成16年1月2日から平成20年1月1日までに生まれた人 |
| 70歳以上 | 老人扶養親族 | 昭和32年1月1日以前に生まれた人 |
| 70歳以上 | 老人控除対象配偶者 | 昭和32年1月1日以前に生まれた人 |
- 16歳未満の扶養親族は、扶養控除の対象になりません
- 同居老親等も、年齢のラインは老人扶養親族と同じ(70歳以上)です
判定日:その年12月31日の現況
年齢は、次のとおり判定します。
- 年齢は、その年12月31日の現況で判定します
- 12月31日の年齢も、誕生日の前日に加算した年齢です
- 家族が年の途中で亡くなったときは、亡くなった時の年齢で判定します
- 社員本人が年の途中で亡くなったり、出国して非居住者になったりしたときは、その時点で家族の年齢を判定します
1月1日生まれの例(令和8年分)
- 平成23年1月1日生まれの子:16歳の誕生日は令和9年1月1日
- 誕生日の前日は令和8年12月31日
- そのため、令和8年12月31日の現況で16歳。令和8年分は控除対象扶養親族になります
- 国税庁の資料や申告書で、生年月日の区切りが「1月1日以前」「1月2日から」となっているのは、このためです
家族が年の途中で亡くなった例(令和8年分)
- 昭和31年12月20日生まれの親が、令和8年6月10日に亡くなった場合
- 生年月日の区切りでは、70歳以上(昭和32年1月1日以前生まれ)に入る
- ただ、亡くなった時は69歳なので、令和8年分は老人扶養親族ではなく、70歳未満の区分で判定します
毎月の源泉所得税も、年齢は12月31日で判定します(税額表の生年月日の範囲)。申告書の内容をどの給与から反映するかは、源泉所得税の扶養人数はいつ時点で決まる?前月末でも支給日でもありませんで解説しています。
確認先:国税庁「令和8年分 年末調整のしかた」(扶養控除等(異動)申告書の受理と内容の確認)(p.9・p.11・p.12)/国税庁「令和8年分 年末調整のしかた」(基礎控除申告書・配偶者控除等申告書など)(p.16〜p.19)/国税庁 No.1180「扶養控除」
住民税の年齢のライン
住民税の年齢のラインは、所得税と同じ(16歳・19歳以上23歳未満・70歳)です。違うのは判定日の言い方です。
- 住民税は、前年の所得で課税されます
- 扶養控除の年齢は、前年12月31日現在の年齢で判定します
- つまり、所得の年の12月31日で判定する点は、所得税と同じです
例
- 令和9年度の住民税:令和8年12月31日現在の年齢で判定
- 令和8年分の所得税:令和8年12月31日現在の年齢で判定
16歳未満の扶養親族は、住民税でも扶養控除の対象になりません。ただし、住民税がかからないかどうかの判定(非課税限度額)では、扶養親族の人数に入ります。
確認先:大阪市「所得控除額の計算」(扶養控除・配偶者控除の判定)/鈴鹿市「どうして16歳未満の扶養親族の申告が必要なのですか」(16歳未満の扶養控除の廃止と、非課税限度額の人数)。取扱いは住所地の市区町村の案内で確認できます
社会保険の年齢のライン
社会保険は、年齢に達した日(誕生日の前日)で判定します。ただし、健康保険の資格喪失(75歳)は、誕生日で判定します。
保険料は月単位です。
- 資格を取得した月の分から納めます
- 資格を失った日が入る月の、前月の分まで納めます
- 保険料は翌月徴収します(前月分を当月の給与から引きます)
40歳:介護保険の第2号被保険者になる
- 40歳に達した日(誕生日の前日)から、介護保険の第2号被保険者になります
- 誕生日の前日が入る月の分から、健康保険料と一緒に介護保険料がかかります
例
- 5月2日生まれ:40歳に達した日は5月1日 → 5月分から介護保険料
- 5月1日生まれ:40歳に達した日は4月30日 → 4月分から介護保険料
65歳:介護保険の第1号被保険者に変わる
- 65歳に達した日(誕生日の前日)に、介護保険の第2号被保険者ではなくなります
- 第1号被保険者に変わり、介護保険料は給与からではなく、住んでいる市区町村に納めます
- 誕生日の前日が入る月の分から、給与から介護保険料を引かなくなります
例
- 5月2日生まれ:65歳に達した日は5月1日 → 5月分から介護保険料なし(最後は4月分)
- 5月1日生まれ:65歳に達した日は4月30日 → 4月分から介護保険料なし(最後は3月分)
確認先:協会けんぽ 茨城支部「介護保険制度と介護保険料について」
70歳:厚生年金の資格を失う
- 厚生年金の資格を失う日は、70歳に達する誕生日の前日です
- 厚生年金保険料は、その日が入る月の前月の分まで納めます
- 同じ会社で働き続ける人は、70歳以上被用者になります
例
- 5月2日生まれ:資格を失う日は5月1日 → 厚生年金保険料は4月分まで
- 5月1日生まれ:資格を失う日は4月30日 → 厚生年金保険料は3月分まで
確認先:日本年金機構「従業員が70歳になったとき」(詳細説明のPDF)
75歳:健康保険の資格を失う(誕生日)
75歳は、誕生日で判定します。1日生まれの人も、月はずれません。
- 75歳の誕生日に、健康保険の資格を失います
- 同じ日から、後期高齢者医療制度の被保険者になります
- 健康保険料は、誕生日が入る月の前月の分まで納めます
例
- 5月2日生まれ:資格を失う日は5月2日 → 健康保険料は4月分まで
- 5月1日生まれ:資格を失う日は5月1日 → 健康保険料は4月分まで
確認先:日本年金機構「従業員が退職・死亡したとき(健康保険・厚生年金保険の資格喪失)の手続き」(資格喪失年月日の表)/日本年金機構「月の途中で入社したときや、退職したときは、厚生年金保険の保険料はどのようになりますか」/日本年金機構「退職した従業員の保険料の徴収」/宮城県「後期高齢者医療制度」(75歳の誕生日当日から対象)/協会けんぽ「資格の案内」(後期高齢者医療制度の被保険者になった日から健康保険は使えない)
雇用保険の年齢のライン
65歳:高年齢被保険者になる
- 雇用保険も、年齢に達した日(誕生日の前日)で判定します。65歳で「高年齢被保険者」になり、辞めたときの給付が、基本手当(いわゆる失業手当)から高年齢求職者給付金(一時金)に変わります
- 雇用保険料は、引き続き給与から引きます。64歳以上の雇用保険料の免除は、令和2年4月1日に終わっています
例
- 5月2日生まれ:5月1日に65歳に達したものとして扱う
- 5月1日生まれ:4月30日に65歳に達したものとして扱う
確認先:東京ハローワーク「被保険者に関するQ&A」(Q1)/厚生労働省「高年齢労働者の雇用保険料の免除措置の終了」(令和元年度)/愛知労働局・ハローワーク「事業所を離職された満65歳以上の高年齢者の皆さんへ」(高年齢求職者給付金)
早見表:年齢ごとに、何がいつから変わるか
社会保険・雇用保険
| 年齢 | 制度 | 何が変わるか | いつから |
|---|---|---|---|
| 40歳 | 介護保険 | 第2号被保険者になる(介護保険料がかかり始める) | 誕生日の前日が入る月の分から |
| 65歳 | 介護保険 | 第1号被保険者に変わる(給与から介護保険料を引かなくなる) | 誕生日の前日が入る月の分から |
| 65歳 | 雇用保険 | 高年齢被保険者になる(保険料は変わらない) | 誕生日の前日から |
| 70歳 | 厚生年金 | 資格を失う(保険料がかからなくなる) | 誕生日の前日が入る月の分から |
| 75歳 | 健康保険 | 後期高齢者医療に切り替わる(保険料がかからなくなる) | 誕生日が入る月の分から |
- 「〜月の分から」は、保険料が何月分かを表します
税金
| 年齢 | 制度 | 何が変わるか | いつから |
|---|---|---|---|
| 16歳 | 所得税 | 控除対象扶養親族になる | その年分から |
| 16歳 | 住民税 | 控除対象扶養親族になる | 翌年度分から |
| 19歳以上23歳未満 | 所得税 | 特定扶養親族または特定親族になる | その年分から |
| 19歳以上23歳未満 | 住民税 | 特定扶養親族または特定親族になる | 翌年度分から |
| 70歳 | 所得税 | 老人扶養親族・老人控除対象配偶者になる | その年分から |
| 70歳 | 住民税 | 老人扶養親族・老人控除対象配偶者になる | 翌年度分から |
よくあるミスとチェックリスト
よくあるミス
- 1日生まれの人の介護保険料を、誕生日の月から始めている(本当は前の月から)
- 1日生まれの人の厚生年金保険料を、70歳の誕生日の前月の分まで引いている(本当はその前の月の分まで)
- 75歳の健康保険も「誕生日の前日」で判定し、1日生まれの人の保険料を1か月早く止めている
- 70歳になったら健康保険も終わると思い、健康保険料を止めている
- 64歳以上の雇用保険料を、今も免除している(給与システムの設定が古いまま)
- 1月1日生まれの子を、前の年の区分(16歳未満など)のまま判定している
担当者チェックリスト
毎月
- 翌月に40歳・65歳・70歳・75歳に達する人を、生年月日から拾っている
- 1日生まれの人は、前の月に年齢に達するものとして拾っている
- 75歳は、誕生日で判定している
- 介護保険料・厚生年金保険料・健康保険料を、何月分から変えるかを確認している
年末調整
- 申告書の生年月日を、その年の区切り(1月1日以前/1月2日から)と照らしている
- 年の途中で亡くなった親族は、亡くなった時の年齢で判定している
給与システム
- 年齢の計算が「誕生日の前日に加算」になっている
- 64歳以上の雇用保険料の免除の設定が残っていない
実務の現場から(筆者)
1日生まれの人の保険料は混乱しがち
1日生まれの人は、年齢に達する日(誕生日の前日)が前の月になることと、保険料の翌月徴収が重なり、混乱しがちです。社内にいる1日生まれの人は、特に注意しておきましょう。
介護保険料は引き忘れやすい
社会保険料は入社したときから引いていますが、介護保険料は40歳になったときから途中で引き始めます。日本年金機構から届く「保険料増減内訳書」には、保険料が増えたり減ったりした人と、その理由が載っています。これを給与で引いている額と照らし合わせることの大切さを実感しています。
住民税では、年齢をほとんど意識していない
住民税で年齢を意識することは、ほとんどありません。意識しているのは、16歳未満の扶養親族を所得税と分けて扱うことくらいです。
まとめ
- 年齢は誕生日の前日に1歳加算されます。1日生まれの人は、前の月に年齢に達します
- 社会保険・雇用保険は、年齢に達した日(誕生日の前日)で判定します。75歳の健康保険は誕生日で判定します
- 税金は、12月31日の年齢で判定します。住民税は前年12月31日の年齢です
- 保険料は月単位で、年齢に達した日(75歳の健康保険は誕生日)が入る月で変わります
確認先(公的機関)
- 衆議院「年齢の計算に関する質問に対する答弁書」(平成14年9月18日)
- 国税庁「令和8年分 年末調整のしかた」(扶養控除等(異動)申告書の受理と内容の確認)
- 国税庁 No.1180「扶養控除」
- 日本年金機構「従業員が70歳になったとき」
- 日本年金機構「従業員が退職・死亡したとき(健康保険・厚生年金保険の資格喪失)の手続き」
- 協会けんぽ 茨城支部「介護保険制度と介護保険料について」
- 東京ハローワーク「被保険者に関するQ&A」
- 日本年金機構「保険料増減内訳書の表示例」
この記事は一般的な取扱いの説明です。個別の判断は、税務署・年金事務所・加入している健康保険の保険者・ハローワークにご確認ください。