子どものアルバイト代が増えて扶養から外れたとき、この申告書を何も書かずに出していませんか。19歳以上23歳未満の子なら、扶養でなくても「特定親族特別控除」が受けられます。この申告書に書かないと、年末調整では控除を受けられず、受けられるはずの控除を受けないままになります。この記事では、この申告書を書く人と、欄ごとの書き方を説明します。
この記事でわかること
- 扶養でなくても受けられる控除と、書く用紙
- 扶養控除等申告書との違い(両方に書く人もいる)
- 欄ごとの書き方と記入例、よくある間違い
※2026年11月時点の情報です。例は令和8年分(2026年の年末調整)の様式です。金額や生年月日の範囲は、年によって変わることがあります。
結論:扶養でなくても、子の所得が123万円以下なら控除がある
ポイント
- 19歳以上23歳未満の子などの所得が62万円を超えると、税金の扶養(扶養控除)からは外れる。でも、所得123万円以下(給与だけなら年収197万円以下)までは、特定親族特別控除が受けられる
- 特定親族特別控除は、年末調整で「特定親族特別控除申告書」を出して受ける
- 子の所得が62万円超100万円以下の人は、扶養控除等申告書にも書く(毎月の所得税のため)
- 同じ子について受けられるのは、夫婦のどちらか1人
特定親族特別控除申告書は何のための書類?
特定親族特別控除申告書は、19歳以上23歳未満の子などの所得が一定の範囲にあるときに、年末調整で「特定親族特別控除」を受けるために会社に出す書類です。
この申告書は、1枚の用紙の一部です。用紙の正式名は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」で、ほかの3つの申告書と一緒になっています。
- 出す先:勤務先(給与の支払者)
- 出す時期:その年の最後の給与を受け取る日の前日まで(会社の案内に従う)
用紙全体の書き方は、基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除申告書の書き方|何のための書類か、準備するもの、欄ごとの記入例で説明しています。
扶養控除等申告書との違い:毎月のための用紙と、年末調整のための用紙
2つの用紙は、使う場面が違います。
- 扶養控除等申告書:毎月の給料から引く所得税を決めるための用紙です。年末調整の扶養控除にも使います
- 特定親族特別控除申告書:年末調整のためだけの用紙です。毎月の所得税には使いません
特定親族の子のうち、所得が62万円超100万円以下の子は、毎月の所得税の計算にも入ります。そのため、扶養控除等申告書(毎月のため)と、特定親族特別控除申告書(年末調整のため)の両方に書きます。
書く人・書かない人
19歳以上23歳未満の家族がいない人は、この申告書は関係ありません。
書く人は、次のすべてに当たる家族(特定親族)がいる人です(令和8年分)。
- あなたと生計を一にする親族(配偶者は除く)
- 19歳以上23歳未満(平成16年1月2日〜平成20年1月1日生まれ)
- 合計所得金額の見積額が62万円超123万円以下(給与だけなら年収136万円超197万円以下)
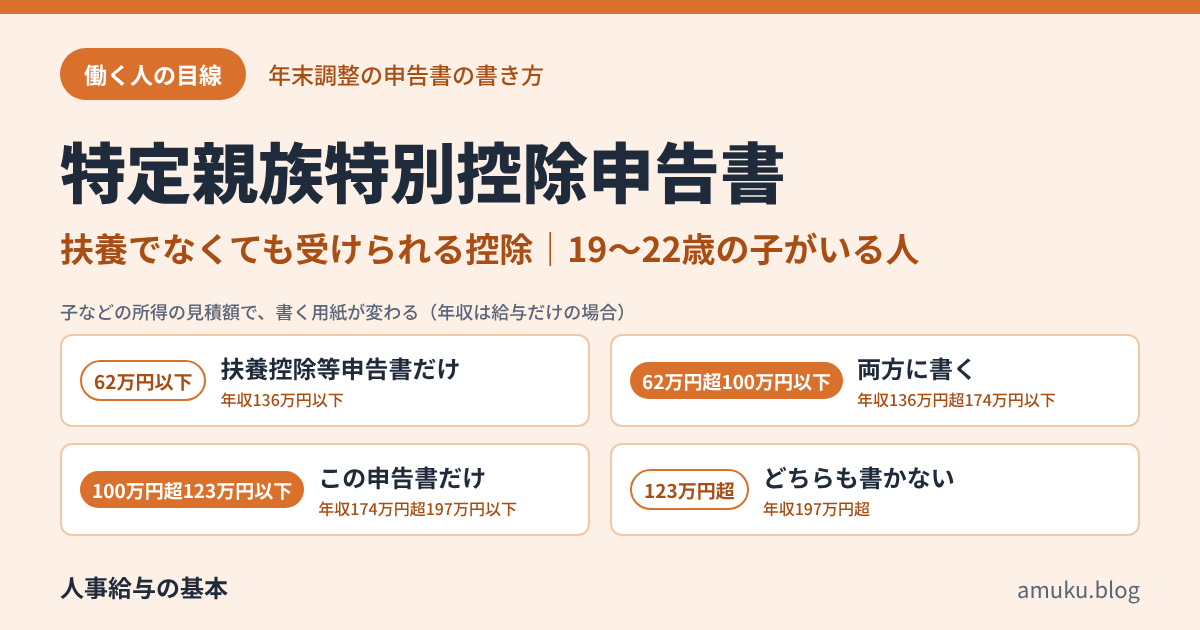
19歳以上23歳未満の子などの所得で、書く用紙が変わります。
| 子などの所得の見積額(給与だけの場合の年収) | 扶養控除等申告書(毎月の所得税) | 特定親族特別控除申告書(年末調整) |
|---|---|---|
| 62万円以下(136万円以下) | 書く(特定扶養親族) | 書かない |
| 62万円超 100万円以下(136万円超 174万円以下) | 書く(B欄「源泉控除対象親族」) | 書く |
| 100万円超 123万円以下(174万円超 197万円以下) | 書かない | 書く |
| 123万円超(197万円超) | 書かない | 書かない |
※今の時期に書く扶養控除等申告書は、来年の分(令和9年分)です。書くかどうかは、子の来年の所得の見込みで決めます。特定親族特別控除申告書は今年の分(令和8年分)なので、今年の所得の見込みで決めます。
※年齢は、その年の12月31日時点で考えます。
※あなたの家族の事業を手伝って、事業専従者として給与を受けている人は、特定親族に当たりません。
扶養控除等申告書の書き方は、給与所得者の扶養控除等(異動)申告書とは?書き方と記入例で説明しています。
ここでの「扶養」は、税金の扶養の話です。健康保険などの社会保険の扶養は、別の基準で決まります。税金の扶養から外れても、社会保険の扶養はそのまま、ということもあります。くわしくは年収の壁とは?「扶養」と「壁」の意味をわかりやすく解説【103万円の壁は今どうなった?】で説明しています。
確認先:日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」
出す前に準備するもの
| 準備するもの | 使う欄 |
|---|---|
| 子などの氏名・フリガナ・生年月日・続柄 | 特定親族の氏名・生年月日・あなたとの続柄 |
| 子などの個人番号(マイナンバー) | 特定親族の個人番号 |
| 子などの今年1年間の収入の見込み(アルバイト代など) | 本年中の合計所得金額の見積額 |
| 別居している場合の住所 | あなたと特定親族の住所又は居所が異なる場合の住所又は居所 |
| 国外に住む場合の、親族関係・送金の書類 | 非居住者である特定親族・生計を一にする事実 |
所得の見積額の出し方は、所得とは?収入金額と所得金額の違いと、自分・家族の「所得の見積額」の出し方で説明しています。
※個人番号は、会社によっては書かなくてよい場合があります。勤務先の案内に従ってください。
書き方(令和8年分の様式で、欄ごと)
用紙の「給与所得者の特定親族特別控除申告書」の欄に書きます。上の段の氏名・住所などは、用紙の上の段(4つの申告書で共通)に書きます。
- 特定親族の氏名・個人番号・あなたとの続柄・生年月日:子などのことを書きます
- 本年中の合計所得金額の見積額:子などの今年1年間の所得の見込みを書きます。給与だけなら、年収(収入金額)と、そこから求めた所得(所得金額)を書きます。給与以外の所得がある場合は、その合計も書きます
- あなたと特定親族の住所又は居所が異なる場合:別居しているときだけ、子などの住所を書きます
- 非居住者である特定親族:子などが国外に住んでいるときだけ○をつけ、「生計を一にする事実」の欄に、今年送ったお金の合計を書きます
- 特定親族特別控除の額:用紙の「控除額の計算」の表で、所得の見積額に当てはまる控除額を書きます
用紙のいちばん下の段は、会社が書く欄です。書かなくてかまいません。
記入例(令和8年分)
大学生の子のアルバイト代が年180万円(給与だけ)の場合
- 収入金額:180万円
- 所得金額:180万円 − 74万円 = 106万円
- 本年中の合計所得金額の見積額:106万円
- 特定親族特別控除の額:21万円(105万円超110万円以下)
- 所得が100万円を超えるので、扶養控除等申告書には書きません
大学生の子のアルバイト代が年160万円(給与だけ)の場合
- 所得金額:160万円 − 74万円 = 86万円
- 特定親族特別控除の額:61万円(85万円超90万円以下)
- 今の時期に書く令和9年分の扶養控除等申告書には、子の来年の所得が62万円超100万円以下の見込みなら、B欄に書きます。
あなたの情報で申告書を作る
→ 年末調整ツール
確認先:国税庁「A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」
控除額(令和8年分)
子などの所得の見積額で、控除額が決まります。
| 子などの所得の見積額 | 給与だけの場合の年収 | 特定親族特別控除の額 |
|---|---|---|
| 62万円超 85万円以下 | 136万円超 159万円以下 | 63万円 |
| 85万円超 95万円以下 | 159万円超 169万円以下 | 61万円〜51万円 |
| 95万円超 123万円以下 | 169万円超 197万円以下 | 41万円〜3万円 |
※所得5万円ごとに控除額が変わります。くわしい段階と、アルバイト代がいくらまでかの考え方は、大学生の子のアルバイト、2026年はいくらまで?親の税金と特定親族特別控除で説明しています。
確認先:国税庁 タックスアンサー No.1177「特定親族特別控除」
よくある間違い
- 扶養から外れたら、控除はもうないと思う:子の所得が123万円以下なら、特定親族特別控除が受けられます
- 所得が62万円以下の子を、この申告書に書く:62万円以下なら扶養控除等申告書に書きます(特定扶養親族)
- 所得が62万円超100万円以下の子を、どちらか一方にしか書かない:扶養控除等申告書(毎月のため)と、この申告書(年末調整のため)の両方に書きます
- アルバイト代(収入)をそのまま所得の見積額に書く:給与だけなら、収入から給与所得控除(74万円)を引いた額です
- 夫婦の両方が、同じ子を書く:同じ子について受けられるのは、どちらか1人です
- 今の年齢で考える:年齢は、その年の12月31日時点で考えます。生年月日の範囲で確認しましょう
- 配偶者をこの欄に書く:配偶者は特定親族に当たりません。配偶者は「配偶者控除等申告書」の欄に書きます → 配偶者控除等申告書の書き方(令和8年分)|記入例と、よくある間違い
迷ったときは、勤務先の担当者か、税務署に確認してください。
まとめ
- 19歳以上23歳未満の子などは、税金の扶養から外れても、所得123万円以下なら特定親族特別控除が受けられる
- 特定親族特別控除申告書は、年末調整のためだけの用紙。扶養控除等申告書は、毎月の所得税のための用紙
- 子の所得が62万円以下なら扶養控除等申告書、62万円超100万円以下なら両方、100万円超123万円以下ならこの申告書だけ
- 所得の見積額は、収入から給与所得控除などを引いた額。控除額は「控除額の計算」の表で決まる
- 同じ子について受けられるのは、夫婦のどちらか1人。社会保険の扶養は別の基準
確認先の公的機関
- 国税庁「A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」(様式)
- 国税庁「A2-1 給与所得者の扶養控除等の(異動)申告」(様式)
- 国税庁「令和8年分 年末調整のしかた」(記載例)
- 国税庁 タックスアンサー No.1177「特定親族特別控除」
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」
この記事は一般的なしくみの説明です。ご自身の申告書の書き方については、勤務先の担当者、または税務署にご確認ください。